
LA MORSA STRATEGICA SULL’UNIONE EUROPEA
Gli Stati europei non sono spettatori del nuovo disordine mondiale: sono la posta in gioco.
di Alessandro Pozzi — Docente al Politecnico di Milano, esperto di geopolitica ed economia
Il passaggio da un ordine fondato su regole a uno fondato sui rapporti di forza espone l’Unione a una morsa che agisce su tre fronti insieme.
La Cina persegue strategicamente la propria autosufficienza mentre utilizza tutti gli strumenti del capitalismo di Stato e della politica estera per aumentare il surplus e la dipendenza altrui, con un attivo commerciale record oltre i mille miliardi di dollari nel 2025, e non esita a usare l’arma dei materiali critici: nell’aprile 2025 i suoi controlli sull’export di terre rare hanno fermato linee produttive automobilistiche in tutta Europa.
Gli Stati Uniti (alleato indispensabile) hanno elevato la dominanza energetica a priorità di strategia nazionale: dal Venezuela allo stretto di Hormuz controllano flussi e prezzi, mentre l’Europa arriva a dipendere per due terzi delle proprie importazioni di gas liquefatto proprio dagli Stati Uniti. Detengono le leve del digitale (oltre il settanta per cento del mercato cloud europeo) e restano il fornitore di oltre metà degli armamenti importati dai membri europei della NATO.
La Russia avanza a fatica sul terreno mentre gli attacchi ucraini in profondità ne erodono la base energetica, e la vera domanda per l’Europa diventa se saprà sostenere la deterrenza mentre il sostegno americano si ritira.
C’è un filo che unisce i tre fronti: tutte e tre le potenze conducono operazioni di influenza e manipolazione informativa con lo stesso obiettivo, frammentare l’Unione Europea, per negoziare con ventisette Stati deboli invece che con un unico grande mercato.
Da questi dati, non da una scelta ideologica, discende una conclusione: nessuno Stato membro, da solo, ha la massa critica per reggere. L’autonomia strategica non è autarchia, è la capacità di scegliere le proprie dipendenze e di sostenerne il costo: le analisi che seguono dimostrano che questa capacità si conquista solo su scala europea.
Trovi di seguito l’articolo completo oltre ai link per ascoltarlo in PODCAST su YouTube, suddiviso in due parti.
Buona lettura e ascolto !
Dalla globalizzazione alla morsa strategica
Per anni abbiamo raccontato la globalizzazione come una marea che solleva tutte le barche. Era una storia in buona parte vera, e per l’Europa lo è stata più che per chiunque altro. Un continente povero di materie prime, uscito diviso e distrutto da due guerre, ha costruito la propria prosperità sull’apertura dei mercati, sulla sicurezza garantita da altri e sulla convinzione che l’interdipendenza economica rendesse la guerra troppo costosa per essere combattuta. Quella convinzione aveva un nome antico, il «dolce commercio», e un fondamento pratico tanto semplice quanto rassicurante: chi commercia non spara.
Vale la pena ricordare perché quell’ordine ci stesse così a cuore, perché spiega la fatica che facciamo ad abbandonarlo. Un ordine fondato su regole condivise è il migliore amico del più debole: livella il campo di gioco, sostituisce alla forza bruta un arbitro e una procedura, permette a un attore economicamente grande ma militarmente modesto (esattamente il profilo dell’Europa) di far valere il proprio peso attraverso il diritto invece che attraverso le armi. Per questo l’Europa è stata la più convinta sostenitrice del multilateralismo: non per generosità, ma per lucido calcolo. Il rovescio della medaglia è che, quando l’ordine fondato sulle regole cede il passo a quello fondato sui rapporti di forza, l’attore che aveva costruito tutta la propria strategia sulle regole si ritrova improvvisamente scoperto. È la situazione in cui ci troviamo adesso.
Il problema è che l’interdipendenza non è mai simmetrica. Quando due Paesi dipendono l’uno dall’altro, quello che può sopportare più a lungo l’interruzione detiene una leva sull’altro. Per trent’anni abbiamo trattato questa leva come un rischio teorico, materia da manuali di relazioni internazionali. Oggi non lo è più. La National Security Strategy statunitense del dicembre 2025 lo dice in modo esplicito, e conviene leggerla per ciò che è, il documento di un alleato che ragiona lucidamente sui propri interessi: l’obiettivo dichiarato non è la semplice autosufficienza americana, ma la centralità, cioè la capacità di plasmare la struttura della dipendenza altrui. È la definizione più chiara che io conosca di che cosa significhi trasformare l’interdipendenza in uno strumento di potere.
Prima di entrare nel merito, una premessa di metodo, perché è la parte qualificante a cui tengo di più. In tutto ciò che segue citerò documenti e dati, interpretandoli in base alle logiche del Realismo, senza giudizi morali. Non intendo processare le scelte di un’amministrazione alleata né dipingere le grandi potenze come antagonisti da romanzo. Gli Stati Uniti restano il nostro alleato indispensabile, la Cina un partner commerciale enorme, la Russia un vicino con cui prima o poi occorrerà ricostruire un qualche equilibrio. Ciascuno di questi attori persegue il proprio interesse in modo razionale, e talvolta persino prevedibile. Il punto non è la loro colpa: è la nostra esposizione.
Serve allora una parola che userò spesso, «autonomia strategica», perché è tanto abusata quanto fraintesa. Autonomia strategica non significa autarchia. Nessuno propone che l’Europa produca in casa tutto ciò che consuma: sarebbe una follia economica, e del resto nemmeno la Cina, che pure ci prova, vi riesce del tutto.
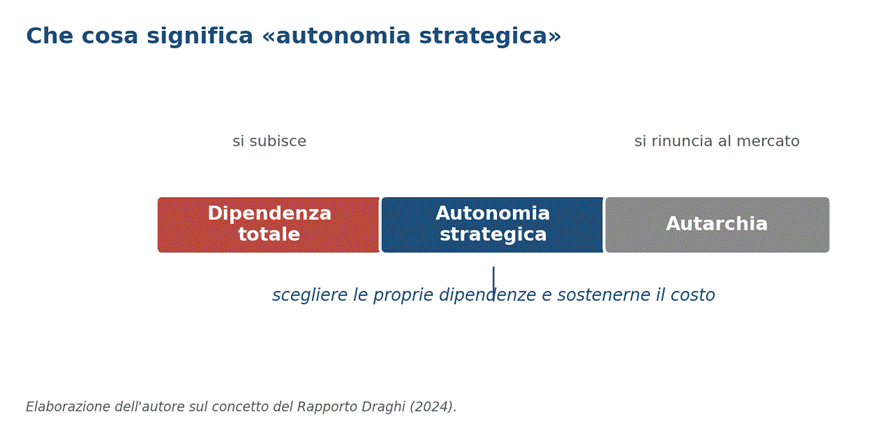
Figura 1. Autonomia strategica non è autarchia: è la posizione intermedia tra due estremi insostenibili.
Come mostra la figura 1, l’autonomia strategica è la posizione intermedia fra due estremi entrambi perdenti: da un lato la dipendenza totale, in cui si subiscono le decisioni altrui, dall’altro l’autarchia, in cui si rinuncia ai vantaggi del mercato e ci si impoverisce. Nel mezzo c’è la sola cosa che conti davvero, e che riprendo dal Rapporto Draghi: la capacità di scegliere le proprie dipendenze e di sostenerne il costo. Dipendere dal gas di un vicino affidabile è una scelta legittima; dipendere dall’unico fornitore che controlla anche i prezzi, e che un domani potrebbe condizionare le forniture, è una vulnerabilità.
Gli studiosi hanno un’espressione per questo fenomeno, «interdipendenza armata» (Farrell e Newman), e descrive bene il meccanismo. In un mondo di catene del valore intrecciate non serve più un esercito per mettere in ginocchio un’economia: basta controllare un nodo da cui gli altri dipendono e da cui non possono sganciarsi in fretta. Un giacimento, una raffineria, un cavo sottomarino, un sistema operativo, una licenza d’esportazione. Chi siede su quel nodo può chiudere il rubinetto, e la sola possibilità che lo faccia è già una forma di potere, perché costringe l’altro a tenerne conto in ogni sua decisione, anche in quelle che non c’entrano nulla con l’economia.
Il febbraio del 2022 è stato, da questo punto di vista, il momento del brusco risveglio degli Stati europei. Quando la Russia ha usato il gas come arma, abbiamo scoperto di colpo che una dipendenza che per vent’anni era sembrata una comoda convenienza commerciale era in realtà una catena. La lezione sull’energia russa l’abbiamo imparata, e in fretta. Il rischio, oggi, è non accorgersi che la stessa logica si sta riproducendo altrove, con altri fornitori e altri materiali, mentre siamo ancora concentrati a combattere la guerra precedente. Le pagine che seguono servono proprio a questo: a guardare dove si stanno formando le catene nuove.
L’Unione europea è strutturalmente esposta a questa differenza. È il più grande mercato integrato del mondo, ma la sua sovranità resta frammentata in ventisette Stati, senza una vera unione fiscale e senza una difesa comune. Ha il potere economico di una superpotenza e i riflessi politici di una confederazione. È esattamente questa asimmetria (grande come mercato, piccola come attore) che le tre potenze di cui parlerò hanno imparato a sfruttare. Le esamino una alla volta, poi mostrerò ciò che le tiene insieme.
Il primo fronte: la dominanza dell’alleato americano
Comincio dagli Stati Uniti, e non per polemica, ma perché è il fronte più difficile da mettere a fuoco. È facile diffidare di un rivale; è molto più scomodo riconoscere una dipendenza asimmetrica verso un amico. Eppure, in un’epoca in cui le relazioni internazionali diventano transazionali, dipendere troppo da qualcuno, foss’anche il più fedele degli alleati, è di per sé una fragilità. La leva americana agisce su tre piani che conviene tenere distinti.
1) Il primo è il digitale. Secondo la Comunicazione della Commissione europea del giugno 2026, l’Unione dipende da fornitori extra-europei per oltre l’ottanta per cento dei propri prodotti, servizi, infrastrutture e proprietà intellettuale in ambito digitale.
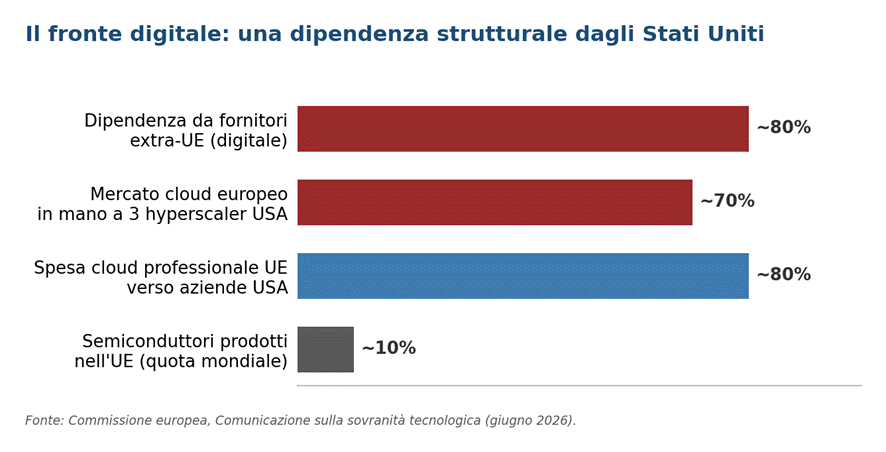
Figura 2. La dipendenza digitale europea, in poche cifre. Fonte: Commissione europea (giugno 2026)
Il dato più eloquente riguarda il cloud, l’infrastruttura ormai invisibile su cui gira qualunque impresa: oltre il settanta per cento del mercato europeo è nelle mani di tre soli operatori statunitensi, e circa l’ottanta per cento della spesa cloud professionale del continente finisce ad aziende americane. Sul fronte dei semiconduttori l’Europa produce appena il dieci per cento del totale mondiale. Non è solo una questione di quote di mercato. Attraverso norme come il CLOUD Act, e come ha messo in luce la vicenda giudiziaria nota come Schrems II, i dati che le nostre imprese e le nostre amministrazioni affidano a quei fornitori restano potenzialmente accessibili a un’autorità straniera. La sovranità, nel ventunesimo secolo, passa anche per il luogo fisico e giuridico in cui risiede un byte.
A rendere questa dipendenza ancora più strutturale c’è la nuova frontiera, quella del calcolo per l’intelligenza artificiale. Le classifiche indipendenti dei fornitori di capacità di calcolo vedono al vertice quasi esclusivamente operatori americani; l’Europa vi compare in posizioni marginali. E non è un dettaglio da addetti ai lavori: chi controlla i modelli, i chip e i centri di calcolo su cui gireranno nel prossimo decennio la pubblica amministrazione, la sanità, la finanza e l’industria, controlla un’infrastruttura non meno critica delle centrali elettriche del Novecento. La differenza è che una centrale la si vede, un modello no.
2) Il secondo piano è l’energia. Qui la National Security Strategy è di una franchezza disarmante: eleva la «dominanza energetica» a priorità assoluta e la costruisce su tre pilastri, massimizzare la produzione interna, controllare i flussi mondiali, usare l’export come strumento per orientare il comportamento di alleati e avversari. Non è retorica. Nei primi mesi del 2026 abbiamo visto quella strategia tradursi in atti concreti. A gennaio l’intervento militare in Venezuela si è concluso con la cattura del presidente Maduro, la revoca delle sanzioni sul greggio venezuelano e l’apertura di quell’industria petrolifera. A fine febbraio è iniziata la guerra contro l’Iran, e con la chiusura dello stretto di Hormuz all’inizio di marzo si è prodotta quella che l’Agenzia internazionale dell’energia ha definito la più grande interruzione di offerta nella storia del mercato petrolifero, con il Brent oltre i centoventi dollari al barile. Che se ne condividano o meno le ragioni, la sequenza è coerente con la logica del documento: chi controlla i flussi e i prezzi dell’energia controlla una leva su tutti gli altri.
Per l’Europa quel doppio scossone, il Venezuela e soprattutto l’Iran, non è rimasto un fatto lontano da telegiornale. I prezzi dell’energia si formano su un mercato globale, e un’interruzione nel Golfo si trasmette in pochi giorni alle bollette e ai costi di produzione del nostro continente, che già partiva da un differenziale strutturale sfavorevole rispetto a Stati Uniti e Cina. Ogni rialzo prolungato del prezzo del gas e del petrolio si traduce, per la manifattura europea, in una tassa implicita che erode margini già sottili. È la ragione per cui non ha senso separare la politica energetica dalla politica industriale: sono la stessa cosa vista da due lati.
E l’Europa, su questa leva, si è messa da sola in una posizione delicata. Dopo aver giustamente azzerato la dipendenza dal gas russo, ha finito per sostituire una dipendenza con un’altra.
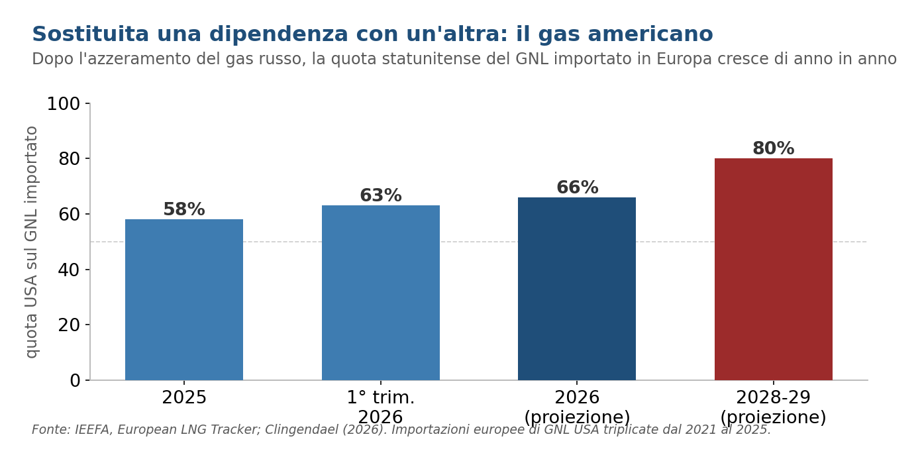
Figura 3. La quota statunitense del gas liquefatto importato in Europa cresce di anno in anno. Fonti: IEEFA, Clingendael (2026).
Le importazioni europee di gas naturale liquefatto statunitense sono più che triplicate fra il 2021 e il 2025. Nel 2025 il gas americano copriva il cinquantotto per cento delle importazioni europee di GNL; nel primo trimestre del 2026 era già al sessantatré per cento, e le proiezioni di IEEFA e Clingendael indicano che nel corso dell’anno gli Stati Uniti diventeranno il primo fornitore di gas dell’Unione, con una quota che potrebbe avvicinarsi all’ottanta per cento entro la fine del decennio. Il tutto sapendo che il GNL americano è, in media, il più caro sul mercato europeo. La crisi mediorientale non ha creato questa dipendenza, ma ne ha reso evidente la criticità.
Sull’energia, poi, c’è un particolare che rende la dipendenza una scelta e non una fatalità, ed è proprio questo a renderla istruttiva. Nell’accordo commerciale annunciato fra Unione europea e Stati Uniti nell’estate del 2025, l’Europa si è impegnata ad acquistare centinaia di miliardi di dollari di energia americana negli anni successivi: per la precisione 750 miliardi di dollari in prodotti energetici entro la fine del 2028. È stata una decisione politica, non un destino geologico. E ci consegna a un fornitore il cui gas, quotato sui mercati spot, ci espone a una volatilità di prezzo che il vecchio gas via tubo, per quanto insidioso, non aveva. Abbiamo scelto una dipendenza più sicura sul piano geopolitico ma più cara e più volatile su quello economico. Che sia la scelta giusta è legittimo discuterlo; che sia una scelta, e con un costo, va detto senza giri di parole.
3) Il terzo piano è la Difesa: quello che a livello di impatto geopolitico pesa di più. È la gamba più consequenziale dell’intera morsa, perché la sicurezza fisica è il bene meno comprimibile che esista. L’Europa dipende dalla protezione della NATO (e quindi dagli Stati Uniti) in modo strutturale, non episodico: l’ombrello nucleare (con l’unica eccezione di reale autonomia strategica rappresentato dalla Francia), gli abilitatori strategici (la difesa aerea e antimissile, la sorveglianza, il trasporto strategico, i satelliti) e il lock-in sistemico rappresentato dal caccia F-35, che una volta acquistato lega l’acquirente al fornitore per decenni di manutenzione, aggiornamenti e ricambi.
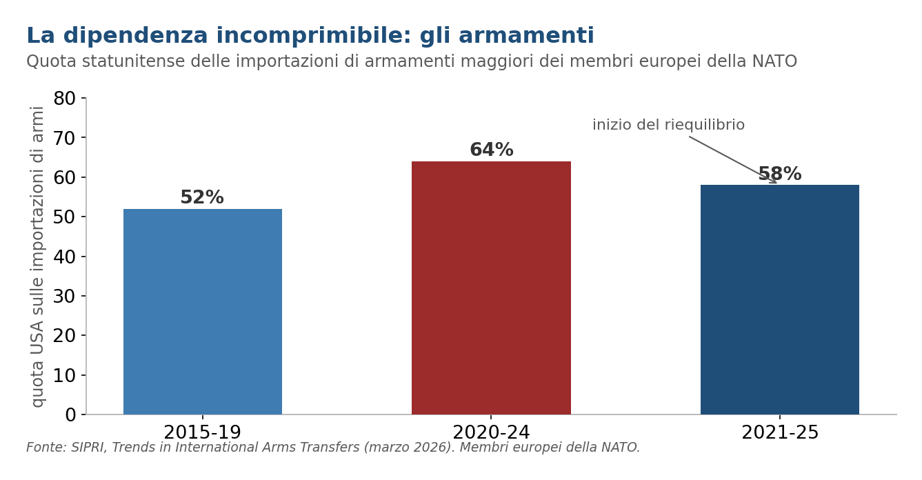
Figura 4. La quota statunitense degli armamenti importati dai membri europei della NATO. Fonte: SIPRI (marzo 2026).
Il dato lo fotografa bene. Secondo il SIPRI, nel periodo 2021-2025 gli Stati Uniti hanno fornito il cinquantotto per cento delle importazioni di armamenti maggiori dei membri europei della NATO. È una maggioranza netta, che racconta una dipendenza reale, ma è anche in calo rispetto al sessantaquattro per cento del quinquennio precedente, segno che il riequilibrio è cominciato. Che i margini esistano lo conferma un’altra stima, dell’IISS (Istituto Internazionale Studi Strategici): degli oltre centottanta miliardi di contratti di difesa firmati dai Paesi europei della NATO fra il febbraio 2022 e il settembre 2024, circa il 52% è andato a sistemi europei e il 34% a sistemi americani. Non siamo condannati alla dipendenza; ma non ne siamo neppure usciti. L’analisi puntuale del divario militare la riprenderò nel terzo episodio di questa serie; qui penso basti mostrare che, anche nel dominio della sicurezza, la posizione europea è di chi chiede, non di chi decide.
Un punto, per chiarezza. Nulla di ciò che ho scritto è un atto d’accusa contro gli Stati Uniti. La loro strategia è legittima dal loro punto di vista, e un’America forte resta nel nostro interesse. Ma un conto è avere un alleato potente, un altro è dipendere da lui in ogni dominio critico senza avere alternative. La prima è un’alleanza; la seconda è una vulnerabilità che, in un mondo transazionale, l’egemone è tentato di monetizzare, perfino rispetto alla sovranità territoriale di un alleato sulla Groenlandia (esempio da manuale per il concetto di “asimmetria di potere” nella teoria del Realismo Strutturale).
Vale la pena soffermarsi un istante sul meccanismo del cosiddetto lock-in, perché spiega perché la dipendenza militare sia la più vischiosa di tutte. Un caccia come l’F-35 non è un prodotto che si compra una volta: è l’inizio di una relazione lunga decenni, fatta di software proprietario, aggiornamenti periodici, ricambi e addestramento che restano nelle mani del fornitore. La stessa piena operatività del velivolo dipende, in ultima analisi, da chi ne detiene i codici. Moltiplicato per le decine di sistemi che compongono la difesa aerea, missilistica e di sorveglianza del continente, questo significa che l’Europa non si limita a comprare americano: resta agganciata a scelte americane per l’intera vita utile di ciò che ha comprato.
E qui il rischio transazionale si fa concreto. Finché l’alleanza è solida, la dipendenza è un fastidio gestibile. Ma in un’epoca in cui il sostegno militare può diventare oggetto di scambio, la capacità di condizionarne le forniture, o anche solo di lasciarlo intendere, diventa una leva politica. Non serve nemmeno che venga usata: basta che esista. Un’Europa che non può difendersi senza gli abilitatori americani è un’Europa che, su ogni dossier, dai dazi alla regolazione digitale, deve tenere conto di ciò che pensa Washington. Non è sovranità piena; è sovranità condizionata. E la sovranità condizionata, quando i venti cambiano, si scopre più fragile e costosa di quanto sembrasse.
Il secondo fronte: l’autosufficienza cinese e la dipendenza altrui
Se la leva americana è quella di chi controlla le infrastrutture, la leva cinese è quella di chi controlla tanto le materie prime critiche quanto la manifattura. E ha una caratteristica che la rende, se possibile, ancora più insidiosa: è asimmetrica per disegno.
La grande strategia di Pechino, quella che gli analisti chiamano «doppia circolazione», persegue due obiettivi contemporaneamente. Da un lato ridurre la propria dipendenza dalle importazioni, sostituendo gli input stranieri con produzione interna, cioè conquistare autonomia. Dall’altro aumentare la dipendenza degli altri dalla Cina, costruendo reti di produzione centrate su di sé da cui i partner faticano poi a sganciarsi. In una parola: rendersi indispensabile agli altri, e nessun altro indispensabile a sé. La morsa cinese agisce su tre stadi della catena del valore, e conviene percorrerli dall’alto verso il basso.
1) Il primo stadio è a monte, ed è il più immediatamente coercitivo, perché non è un’ipotesi: è già accaduto. Nell’aprile del 2025, in risposta ai dazi americani, la Cina ha imposto controlli sull’esportazione di sette terre rare e dei magneti che se ne ricavano, materiali senza i quali non si costruiscono motori elettrici, sensori, sistemi di difesa.
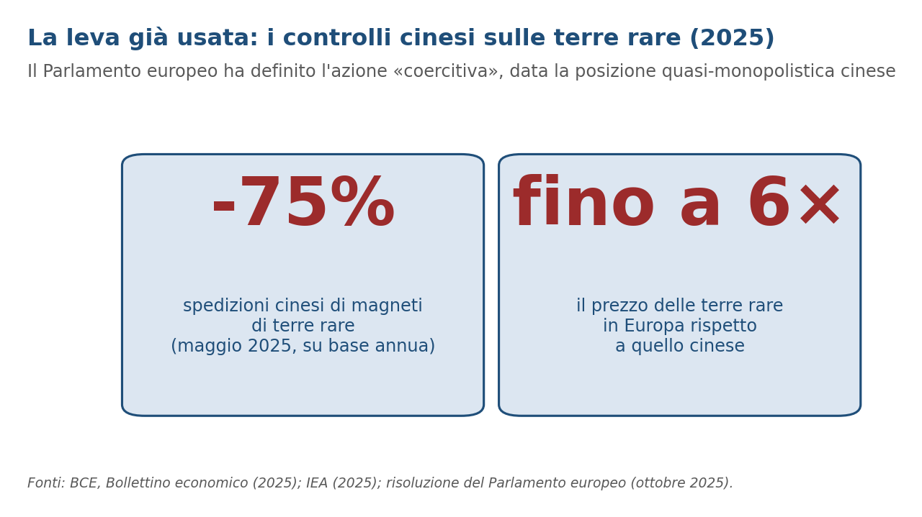
Figura 5. L’effetto dei controlli cinesi sull’export di terre rare, nella primavera 2025. Fonti: BCE, IEA, Parlamento europeo.
L’effetto è stato immediato e misurabile. Secondo la Banca centrale europea, a maggio le spedizioni cinesi di magneti di terre rare sono crollate di circa il settantacinque per cento su base annua, e in Europa diversi stabilimenti di fornitori dell’automotive hanno dovuto fermare la produzione per esaurimento delle scorte. Non è una mia valutazione: lo ha detto il Parlamento europeo che, con 523 voti a favore, ha democraticamente definito l’azione cinese «coercitiva», data la posizione quasi-monopolistica di Pechino. Pochi mesi dopo, in ottobre, è arrivata una seconda ondata di restrizioni, con una novità pesante: per la prima volta una norma cinese si è data una portata extraterritoriale, richiedendo una licenza persino per prodotti fabbricati all’estero che contengano appena lo zero virgola uno per cento di terre rare cinesi. E l’Agenzia internazionale dell’energia ha rilevato che, anche dopo il ritorno alla normalità dei volumi, i prezzi delle terre rare in Europa hanno toccato fino a sei volte quelli praticati in Cina. È la dimostrazione plastica di che cosa significhi dipendere da un fornitore che detiene, sulla filiera, circa l’ottantacinque per cento della capacità mondiale nel solare e l’ottanta per cento nelle batterie.
La reazione europea è stata rivelatrice, e nei suoi tempi si legge tutta la nostra vulnerabilità. Di fronte al blocco, il commissario europeo all’industria ha dovuto convocare d’urgenza le imprese colpite, e l’Unione ha annunciato la creazione di un centro europeo per le materie prime critiche destinato a coordinare acquisti e scorte. Sono passi giusti, ma arrivano dopo lo shock, non prima, e questo è il punto: quando la dipendenza è già così profonda, la risposta può solo rincorrere. C’è poi un particolare che dovrebbe rassicurarci meno di quanto sembri. La seconda ondata di restrizioni è stata sospesa nell’ambito di una tregua commerciale fra Washington e Pechino: il che significa che la continuità produttiva di una fabbrica di Stoccarda o di Torino dipende oggi dall’esito di un negoziato al quale l’Europa siede, nella migliore delle ipotesi, come spettatrice interessata.
2) Il secondo stadio è a valle, e riguarda la manifattura europea nel suo insieme. Qui la parola giusta è una sola, e non è mia, è entrata ormai nel lessico degli economisti: desertificazione industriale. Il meccanismo è questo: la doppia circolazione, unita a una sovracapacità produttiva imponente, riversa sul mercato mondiale volumi che comprimono i prezzi e mettono fuori mercato i produttori europei.
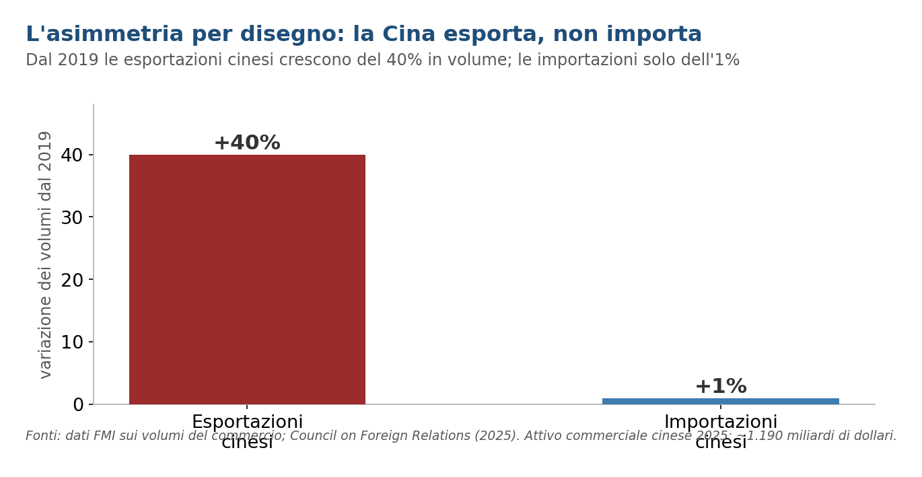
Figura 6. L’asimmetria per disegno: dal 2019 le esportazioni cinesi crescono del 40% in volume, le importazioni dell’1%. Fonti: FMI, Council on Foreign Relations.
Il quadro d’insieme lo restituisce un solo dato, elaborato dal Fondo monetario internazionale e ripreso dal Council on Foreign Relations: dal 2019 le esportazioni cinesi sono cresciute di circa il quaranta per cento in volume, mentre le importazioni sono aumentate appena dell’uno per cento. È la fotografia perfetta dell’asimmetria: la Cina vende sempre di più e compra sempre di meno. Il risultato è un attivo commerciale che nel 2025 ha toccato il record di circa +1.190 miliardi di dollari, il primo oltre la soglia dei mille miliardi nella storia.
Sul piano che riguarda più da vicino il cuore industriale europeo, il segnale d’allarme lo abbiamo da tempo: la Germania è arrivata a importare dalla Cina più beni capitali di quanti gliene venda, un ribaltamento impensabile solo dieci anni fa.
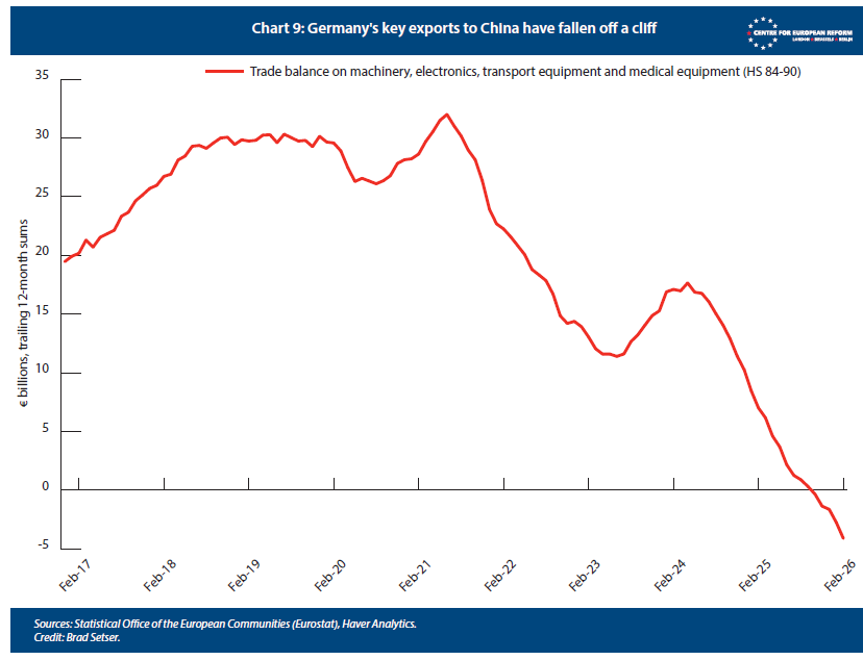
Grafico tratto dal report CFR: China shock 2.0China 2.0 The cost of Germany’s complacency
E in un settore-simbolo del futuro, il fallimento a marzo 2025 di Northvolt (che doveva essere il campione europeo delle batterie industriali per auto elettriche), seguito questo luglio 2026 dal fallimento di Varta (il gigante storico delle microbatterie ed elettronica di consumo), delineano una crisi profonda e sistemica per l’intera filiera europea degli accumulatori e ci dice quanto sia sottile il margine su cui giochiamo.
La desertificazione industriale. Conviene rendere concreto questo meccanismo, perché detto in astratto resta un’etichetta. Prendiamo un’azienda europea che produce, poniamo, componenti per l’automotive o moduli fotovoltaici. I suoi concorrenti cinesi godono di energia più economica, di sostegno pubblico, di una scala produttiva enorme e di un accesso privilegiato ai materiali di base. Vendono a un prezzo che l’azienda europea non può eguagliare senza rimetterci.
All’inizio l’impresa resiste comprimendo i margini; poi rinuncia agli investimenti; poi ferma una linea, quindi chiude lo stabilimento. E con lei se ne vanno i fornitori dell’indotto, le competenze, i tecnici che quelle competenze le avrebbero trasmesse alla generazione successiva.
È questo che rende la desertificazione diversa da una normale sconfitta di mercato: una volta che una filiera si smonta non si rimonta con un sussidio, perché il sapere pratico che la teneva in piedi si è disperso. Si perde molto più in fretta di quanto si ricostruisca, e questa asimmetria fra la velocità della perdita e la lentezza del recupero è il vero costo strategico.
3) Il terzo stadio è quello che mi preoccupa di più, perché guarda avanti. La Cina non domina soltanto la manifattura tradizionale: vede il capitalismo di Stato sovvenzionare massicciamente il dominio dei propri campioni nazionali proprio nei settori su cui l’Europa ha scommesso il suo futuro industriale, quelli della transizione verde.
L’obiettivo strategico cinese è saturare (ad ogni costo) il mercato globale e mandare fuori mercato i concorrenti occidentali.
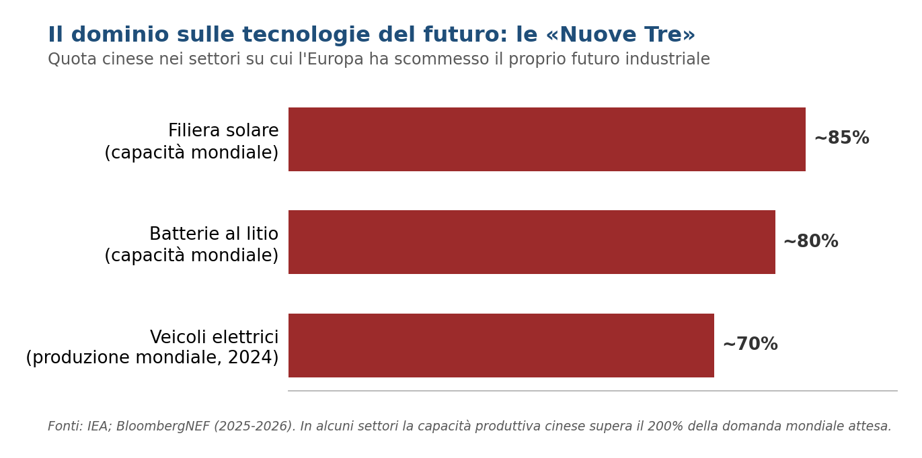
Figura 7. Il dominio cinese nelle «Nuove Tre». Fonti: IEA, BloombergNEF (2025-2026).
I numeri dell’Agenzia internazionale dell’energia lo dimostrano: la Cina controlla circa l’ottantacinque per cento della capacità mondiale nella filiera solare, l’ottanta per cento in quella delle batterie al litio e ha prodotto oltre il settanta per cento dei veicoli elettrici del mondo nel 2024 e 2025, con un solo gruppo, la CATL, che detiene oltre un terzo del mercato mondiale delle batterie per auto elettriche.
L’esempio del settore AUTO. Oltre la metà (51%-53%) delle nuove auto vendute in Cina nel 2025 è stata elettrica o ibrida plug-in, trainando la produzione di giganti domestici come BYD, mentre circa il 40% è stata esportata nell’UE conquistando circa l’11% di tutte le nuove immatricolazioni e quasi il 20% delle immatricolazioni elettriche ed ibride plug-in.
Sono le cosiddette «Nuove Tre» tecnologie strategiche: veicoli elettrici, batterie, pannelli solari. E qui sta il punto strategico: non sono più semplici prodotti ambientali, sono diventati strumenti di influenza economica. Chi controlla i prezzi mondiali di questi settori orienta le decisioni di investimento e le strategie industriali di tutti gli altri.
Se l’Europa vuole de-carbonizzare comprando cinese, rischia di uscire dalla dipendenza energetica dal gas per entrare in una dipendenza tecnologica altrettanto profonda. Cambiano i materiali, non cambia la logica che, anzi, si approfondisce con implicazioni molto pesanti per i livelli occupazionali negli Stati a più forte vocazione manifatturiera come Germania e Italia.
C’è un ultimo aspetto di questo dominio che conviene esplicitare, perché riguarda la velocità con cui si consolida. Le esportazioni cinesi di veicoli elettrici e batterie crescono a ritmi a doppia cifra e si espandono in misura crescente fuori dai mercati avanzati, verso il Sud-est asiatico, l’Africa, l’America latina, costruendo così la prossima generazione di dipendenze prima ancora che quei mercati abbiano un’alternativa. Nel frattempo il prezzo dei pannelli solari è crollato di oltre l’ottanta per cento in un decennio: un’ottima notizia per chi li installa, una pessima per chi in Europa prova a produrli. È la stessa dinamica che ha travolto Northvolt. La distruzione creatrice, di per sé, non è un male, è il motore stesso del progresso secondo Schumpeter; diventa un problema quando a essere distrutta è sistematicamente la capacità produttiva di un continente, e a crearsi è quella di un altro, attraverso il sostegno programmato di uno stato autoritario, guidato dal Partito Comunista Cinese che detiene il monopolio del potere politico ed il controllo centralizzato dello Stato, in assenza di elezioni libere e competitive.
Il terzo fronte: una Russia logorata, ma ancora aggressiva
Il terzo attore è quello su cui il dibattito pubblico è più rumoroso e, a mio avviso, meno preciso. Si sentono ripetere due tesi opposte e ugualmente rassicuranti, a seconda dell’orientamento politico: che la Russia stia inesorabilmente vincendo, o che stia ormai perdendo. La verità, alla metà del 2026, è più sfumata, e proprio la sfumatura è la parte istruttiva. Conviene tenere separati due piani, perché raccontano storie diverse.
Sul campo di battaglia la valutazione resta contesa. Istituti di ricerca autorevoli come l’IISS osservano che la capacità ucraina di respingere gli sfondamenti è sotto crescente pressione, per le difficoltà di reclutamento e, soprattutto, per la riduzione del sostegno militare americano, che l’Europa fatica a compensare. In questa lettura, la guerra di logoramento premia ancora la Russia, che dispone di un bacino di mobilitazione più ampio.
Ma sul piano della profondità strategica l’evidenza è di segno opposto, ed è molto più netta.
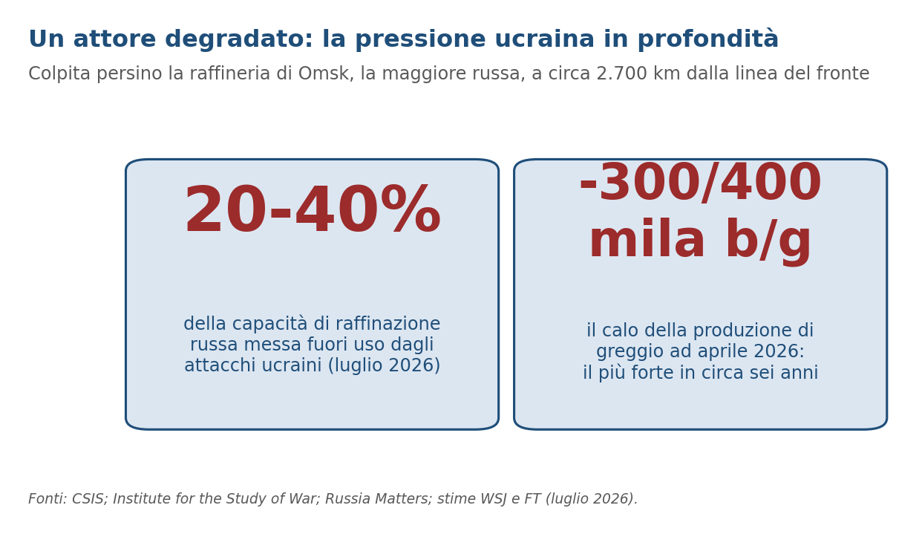
Figura 8. La pressione ucraina in profondità sulla base energetica russa (2026). Fonti: CSIS, ISW, Russia Matters; stime WSJ e FT.
Nel corso del 2026 gli attacchi ucraini in profondità hanno colpito il cuore economico della macchina bellica russa: l’energia. Secondo stime riprese a luglio dal Wall Street Journal e dal Financial Times, la campagna ucraina ha messo fuori uso fra il venti e il quaranta per cento della capacità di raffinazione russa. Ad aprile la produzione di greggio era già calata fino a -400 mila barili al giorno, il calo mensile più forte in circa sei anni, e i ricavi da esportazione petrolifera si sono all’incirca dimezzati su base annua nonostante prezzi globali più alti. La gittata dei droni ucraini ha raggiunto persino la raffineria di Omsk, la maggiore della Russia, a circa 2.700 chilometri dalla linea del fronte, in piena Siberia. Il risultato è paradossale e rivelatore: una potenza energetica che importa carburante dal Kazakhstan e dalla Bielorussia, con carenze che toccano la stessa Mosca. E il prezzo umano è impressionante: il CSIS stima in circa 1,4 milioni le perdite russe (sommando caduti, feriti e dispersi), con quasi mezzo milione di morti, dal febbraio 2022.
Nonostante le fatiche iniziali, i dati del Kiel Institute evidenziano che l’Europa ha incrementato i propri stanziamenti militari e finanziari. Paesi scandinavi, Germania e Regno Unito hanno assunto il peso maggiore del supporto, avviando l’integrazione dell’industria della difesa ucraina con i finanziamenti dell’Unione Europea per produrre armi direttamente sul campo.
Che cosa dice tutto questo all’Europa? Non che possiamo abbassare la guardia, ma qualcosa di più sottile. Una Russia logorata resta un vicino armato, che ricostituisce le proprie forze e che sul fianco orientale continua a esercitare pressione. La vera lezione riguarda noi: il fattore decisivo per la sicurezza dell’Europa centro-orientale non è tanto lo stato di salute della Russia, quanto la nostra capacità di sostenere la deterrenza e il sostegno a Kyiv proprio mentre l’ombrello americano si ritira. La dipendenza europea dalla difesa aerea statunitense (i sistemi Patriot restano insostituibili nel breve termine) mostra che l’architettura di sicurezza del continente ha ancora un unico, fragile baricentro dall’altra parte dell’Atlantico. È il tema che riprenderò per esteso in un prossimo articolo specifico sui temi della Difesa.
Qui mi preme insistere sull’oggettività di questo quadro a due facce, perché è la parte che più spesso viene sacrificata al tifo politico. La comunità di intelligence americana, significativamente reindirizzata nelle sue linee guida e nella catena di comando dalla seconda amministrazione Trump, a inizio 2025 ha parlato in documenti ufficiali di una Russia che ha «preso il sopravvento» in una guerra di logoramento a lei favorevole.
Il CSIS, negli stessi mesi, ha scritto che Mosca ha perso l’iniziativa militare. Si noti che il Center for Strategic & International Studies nelle classifiche globali dei think tank (come il report Global Go To Think Tank Index dell’Università della Pennsylvania), è stato ripetutamente posizionato al primo posto a livello mondiale nelle categorie di Difesa e Sicurezza Nazionale.
Non sono valutazioni contraddittorie, perchè guardano a piani diversi: una cosa è il fronte, dove la massa russa continua lentamente a spingere; un’altra è la profondità economica, dove la Russia è esposta e viene colpita duramente. Per chi è abituato a ragionare sui sistemi, la lezione è chiara: un avversario può avanzare molto lentamente sul terreno mentre la sua base industriale ed energetica viene erosa, e i due processi possono correre in parallelo per anni prima che uno prevalga. Diffidate di chi vi offre una risposta semplice, in un senso o nell’altro; la fotografia reale del 2026 è questa doppiezza, ed è più utile di qualunque titolo rassicurante.
Resta una domanda che di solito si evita perché scomoda, e che invece va affrontata: quanto è credibile la minaccia nucleare di Mosca. Nel novembre 2024 la Russia ha formalmente rivisto la propria dottrina, abbassando la soglia dichiarata per l’uso dell’arma atomica e stabilendo che un attacco convenzionale condotto da uno Stato non nucleare, ma sostenuto da una potenza nucleare, sarà considerato un attacco congiunto: un riferimento trasparente alla NATO e al sostegno occidentale a Kyiv. Sulla carta è un inasprimento.
Nei fatti, la maggioranza degli analisti lo legge come un atto di segnalazione più che di intenzione. La ragione è empirica: negli anni la Russia ha tracciato ripetutamente delle linee rosse (le forniture di armi occidentali, i colpi in profondità sul proprio territorio, l’allargamento della NATO a Finlandia e Svezia, l’incursione ucraina a Kursk) e le ha viste superare tutte, una dopo l’altra, senza alcuna reazione nucleare. È il fenomeno che gli studiosi chiamano affaticamento della credibilità: più si brandisce una minaccia senza darle seguito, meno essa spaventa. A ciò si aggiunge un paradosso noto: la soglia reale d’impego resta ben più alta di quella dichiarata proprio perché Mosca dispone di un’alternativa convenzionale, e perché un impiego nucleare provocherebbe una rappresaglia pressoché certa e la perdita del sostegno di Pechino e di Nuova Delhi (cosiddetto paradosso della stabilità e instabilità).
Sarebbe però imprudente archiviare la minaccia come pura scenografia, e per due ragioni. La prima è che una minaccia non deve essere credibile al cento per cento per funzionare: alla Russia è bastato indurre l’Occidente alla prudenza, rallentando all’inizio le forniture all’Ucraina. È la forma di potere di cui ho parlato all’inizio, quella che agisce sulle nostre decisioni senza sparare un colpo. La seconda è che una Russia degradata sul piano convenzionale, come quella che gli attacchi in profondità ci stanno mostrando, potrebbe in prospettiva appoggiarsi di più, e non di meno, sul proprio arsenale, semplicemente perché è l’unico terreno su cui resta una superpotenza.
Ma la conclusione che più conta per l’adattamento strategico degli Stati dell’UE è un’altra, e ci riporta al punto di prima: la protezione ultima dell’Europa contro il ricatto nucleare non è europea. È l’ombrello americano, la deterrenza estesa degli Stati Uniti. Finché sarà così, la casella decisiva della nostra sicurezza resterà, ancora una volta, dall’altra parte dell’Atlantico. Ed è forse questa la ragione più seria per cui l’autonomia strategica, di cui tanto si discute, non potrà dirsi davvero completa senza affrontare la questione più difficile di tutte, quella di una deterrenza europea.
Il filo che tiene insieme i tre fronti: la guerra cognitiva
Fin qui ho descritto tre morse distinte. Ma se ci si ferma qui si perde la cosa più importante, quella che a mio avviso rende il quadro davvero preoccupante: le tre potenze non agiscono solo sui materiali, sull’energia e sulle armi. Agiscono anche sulle nostre teste. Tutte e tre, con stili e intensità diversi, conducono operazioni di influenza politica e di manipolazione informativa, e lo fanno perseguendo lo stesso, preciso obiettivo strategico: erodere la coesione dell’Unione.
La logica è quella, vecchia di secoli, del «dividi et impera», ed è perfettamente razionale. Un’Unione Europea compatta può rendere condizionale l’accesso ad un mercato da quasi mezzo miliardo di consumatori e negoziare da pari a pari con chiunque. Un’Unione frammentata è un insieme di ventisette Stati, alcuni piccoli e indebitati, ciascuno dei quali, isolato, è facile da attrarre in un accordo bilaterale a condizioni sfavorevoli.
Chi ci vuole deboli, ci vuole divisi. È tutto qui.
Questa guerra cognitiva ha due volti, che conviene non confondere.
1) Il primo è fisico, tangibile, quasi ottocentesco nella sua brutalità: il sabotaggio delle infrastrutture.
Il censimento condotto da GLOBSEC ha contato 151 casi ibridi fra il febbraio 2022 e il febbraio 2026, con i sabotaggi quadruplicati. Dal 2024 almeno undici cavi sottomarini sono stati danneggiati, e sono stati registrati circa mille episodi di navi in prevalenza russe (e circa 170 imbarcazioni complessivamente coinvolte) sorprese a stazionare in prossimità di cavi dati e parchi eolici.
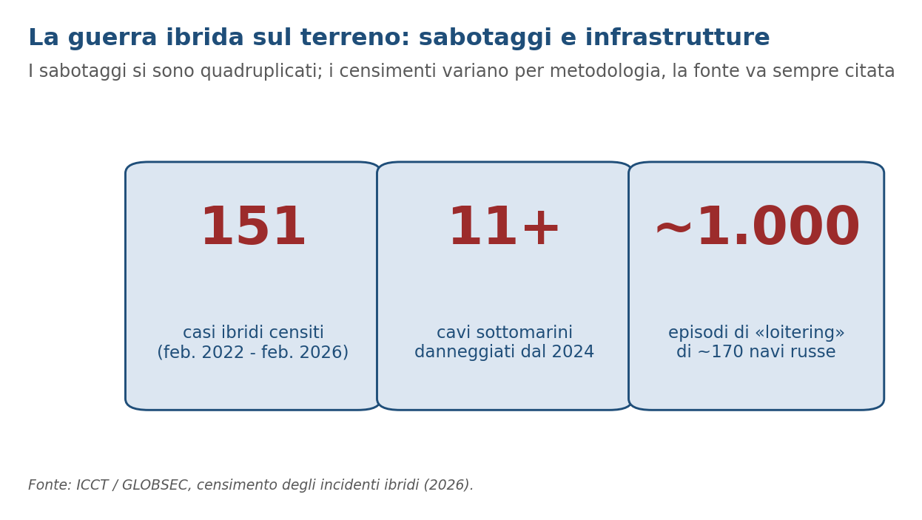
Figura 9. La guerra ibrida sul terreno: sabotaggi e infrastrutture colpite. Fonte: ICCT / GLOBSEC (2026).
Un’avvertenza di metodo, perché conta: censimenti di questo tipo variano molto a seconda del perimetro geografico e della soglia di attribuzione adottata, e vanno quindi sempre citati per quello che sono, stime ragionate, non verità assolute. Ma la tendenza è inequivocabile, e riguarda proprio quelle infrastrutture sottomarine (dati ed energia) da cui dipende la vita quotidiana del continente.
2) Il secondo volto è immateriale, e forse più pericoloso proprio perché non lascia macerie e spesso neanche tracce chiaramente imputabili ad un aggressore specifico: la manipolazione dell’informazione.
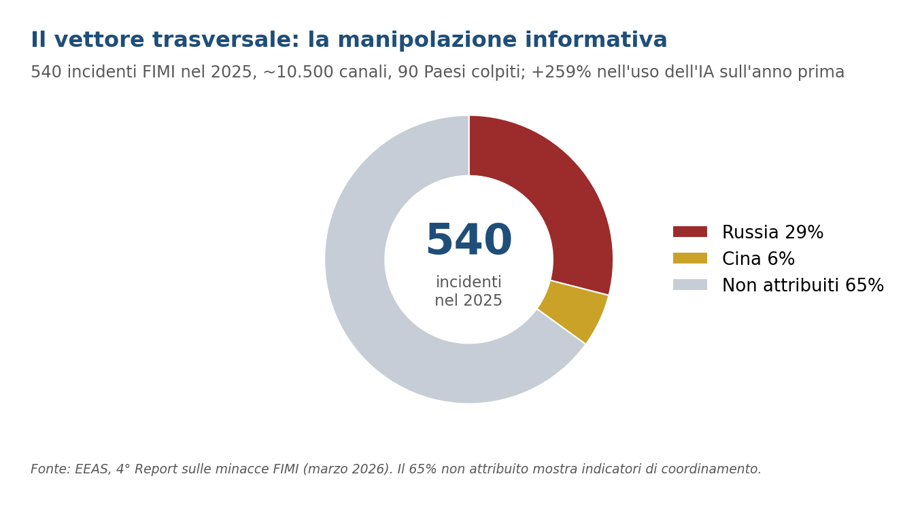
Figura 10. La scala della manipolazione informativa nel 2025. Fonte: EEAS, 4° Report sulle minacce FIMI (marzo 2026).
Il servizio diplomatico dell’Unione, l’EEAS, ha documentato nel suo quarto rapporto 540 incidenti di manipolazione informativa nel solo 2025, veicolati attraverso circa 10.500 canali e siti, in novanta Paesi colpiti.
I Paesi maggiormente colpiti per numero di incidenti documentati includono:
- Ucraina (112 incidenti): in assoluto il bersaglio principale delle campagne di disinformazione.
- Francia (107 incidenti): il Paese dell’UE più colpito nel 2025.
- Moldavia (94 incidenti): presa pesantemente di mira in concomitanza con le proprie scadenze elettorali.
- Germania (71 incidenti).
- Stati Uniti (51 incidenti).
- Regno Unito (36 incidenti).
- Armenia (18 incidenti).
- Polonia (17 incidenti).
- Belgio (16 incidenti).
- Siria (15 incidenti).
- Romania (14 incidenti).
- Giappone (13 incidenti).
- Costa d’Avorio (13 incidenti).
- Spagna (11 incidenti).
- Italia (11 incidenti).
Delle operazioni attribuibili, il 29% è riconducibile alla Russia e il 6% alla Cina, mentre il restante 65% resta non attribuito, pur mostrando indicatori di coordinamento con le infrastrutture note. E qui il dato che più dovrebbe farci riflettere: il 27%degli incidenti ha fatto ricorso a tecniche legate all’intelligenza artificiale, con un aumento del +259% per cento in un solo anno.
La disinformazione è uscita dall’artigianato ed è entrata nella produzione industriale, con video “deep fake” di qualità cinematografica, definiti slopaganda – una commistione di propaganda politica e intelligenza artificiale kitsch – finalizzati a desensibilizzare l’elettorato alla violenza verbale e simbolica, normalizzando l’eliminazione politica metaforica: la guerra cognitiva è il mezzo per aumentare la polarizzazione ed infliggere così un “danno sistemico” allo Stato attaccato. I bersagli preferiti restano le elezioni: nel 2025 la sola Russia ha preso di mira le consultazioni in Germania, Polonia, Romania, Moldova e Repubblica Ceca. Non è rumore di fondo; è un’azione mirata contro il meccanismo stesso della nostra democrazia.
Vale la pena notare una differenza di stile, perché aiuta a capire. La Russia punta soprattutto a distorcere e a dividere, ad approfondire le fratture che già esistono nelle nostre società. La Cina, più centralizzata, punta a respingere le critiche e a promuovere la propria immagine di potenza affidabile. Obiettivi diversi, stesso effetto sul bersaglio: un’opinione pubblica europea più confusa, più diffidente verso le proprie istituzioni, più facile da frammentare.
Un’ultima osservazione su come lavora questa macchina, perché spiega perché sia così difficile da contrastare. Le operazioni più sofisticate non usano quasi mai canali dichiaratamente stranieri: si appoggiano a reti coperte, con nomi che gli analisti hanno imparato a riconoscere (Doppelganger, Portal Kombat e altre), che imitano le testate locali, mescolano notizie vere e notizie false, si attivano in modo coordinato su un tema e poi si dissolvono. È un’architettura progettata per la negabilità: quel sessantacinque per cento di incidenti che l’EEAS non riesce ad attribuire con certezza non è rumore casuale, è il prodotto voluto di una strategia che si nasconde. Contrastarla non significa censurare, e sarebbe un errore pensarlo. Significa rendere visibile l’infrastruttura, alzarne i costi e, soprattutto, rafforzare l’unica immunità davvero potente che una democrazia possieda: la fiducia dei cittadini nelle proprie istituzioni e in un’informazione affidabile. Ed è esattamente quella fiducia il bersaglio ultimo di tutta l’operazione.
Il 2027 sarà per l’Unione Europea un anno elettorale come pochi
La questione è estremamente rilevante e si gioca tutta nei prossimi mesi: la Francia sceglierà in aprile il successore di Macron, con una destra nazionalista data in vantaggio nei sondaggi; l’Italia andrà alle urne entro dicembre e voteranno anche la Polonia, la Finlandia e, sia pure per via indiretta, la Germania per la presidenza della Repubblica.
È esattamente il tipo di finestra in cui la guerra cognitiva di cui ho parlato smette di essere un rumore di fondo e diventa un’operazione mirata. Le tre potenze non hanno bisogno di scegliere un vincitore: a ciascuna, per ragioni proprie, conviene un’Europa più divisa e più esitante, e un ciclo elettorale che tocca nello stesso anno Parigi e Roma è l’occasione ideale per approfondire le fratture che già esistono.
Lo abbiamo visto nel 2025, quando l’EEAS ha documentato operazioni russe indirizzate alle elezioni in Germania, Polonia, Romania e altrove, con l’aggravante che oggi la disinformazione è potenziata dall’intelligenza artificiale (il cui impiego nelle campagne di manipolazione è cresciuto del +295% in un solo anno). Ciascuna giocherà la propria partita: la Russia soffiando sulle divisioni e sul sostegno all’Ucraina, la Cina lavorando in sordina sulla propria immagine e sui dossier commerciali, gli Stati Uniti (ed è la vera novità) non più come garante neutrale, ma come attore un attore le cui preferenze non sono più un mistero e ha mostrato di volerle far pesare (come la clamorosa missione ufficiale di JD Vance a Budapest nei giorni immediatamente precedenti al voto).
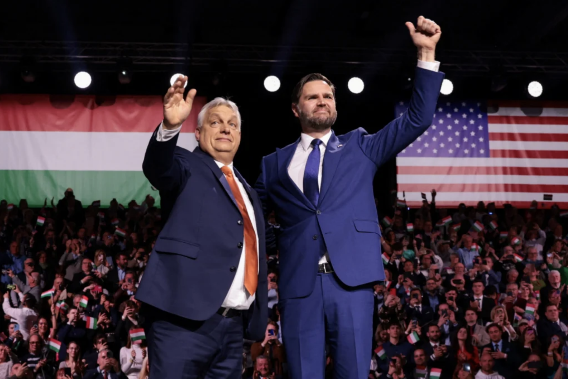
7 aprile 2026 Durante il “Raduno dell’Amicizia Ungaro-Americana”, J.D. Vance ha interrotto il suo intervento per chiamare al telefono il presidente Usa ribadendo il legame politico tra i due leader
Il 2027 non sarà quindi solo un test per i singoli Paesi: sarà un test per la capacità dell’Unione di reggere una pressione informativa coordinata proprio nel momento in cui è più vulnerabile, quello del voto.
Perché la risposta può essere solo europea ?
Arrivo al punto, e lo faccio ricomponendo i pezzi. Abbiamo un fronte americano che agisce su digitale, energia e difesa; un fronte cinese che stringe su materiali, manifattura e tecnologie del futuro; un fronte russo che preme sulla sicurezza del nostro confine orientale. E abbiamo un filo, la guerra cognitiva, che li attraversa tutti e tre.
Se si guardano queste minacce una per una, ognuna sembra un problema settoriale, da affidare a un ministero diverso. È guardandole insieme che si vede la cosa importante: convergono tutte sullo stesso bersaglio.
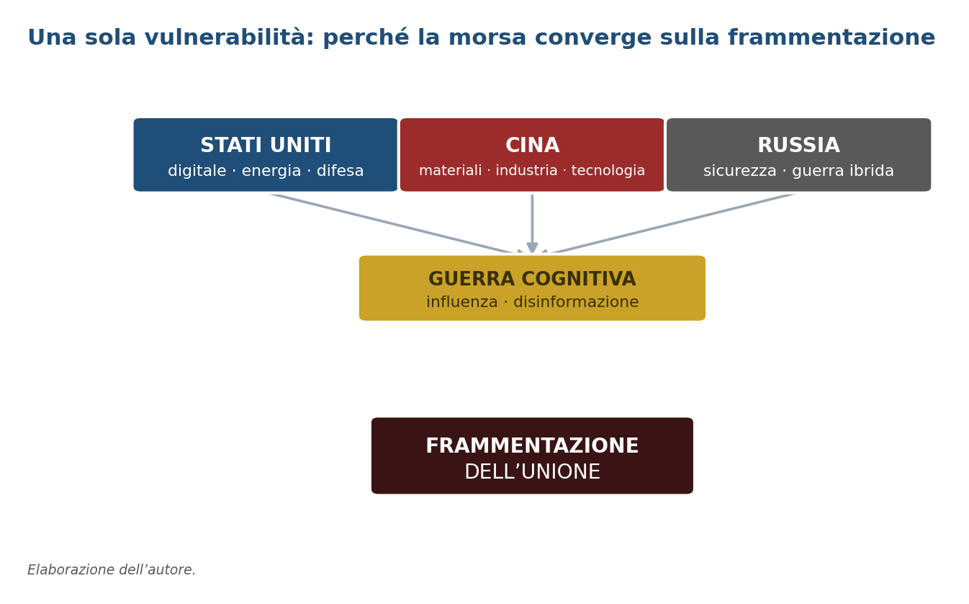
Figura 11. Le tre morse e la guerra cognitiva convergono su un’unica vulnerabilità: la frammentazione dell’Unione.
Quel bersaglio è la frammentazione. Tutte e tre le potenze, per ragioni proprie e con strumenti propri, hanno interesse a un’Europa divisa, perché un’Europa divisa è un’Europa che si può trattare Stato per Stato. È questa convergenza a trasformare tre problemi separati in un’unica sfida strategica. E c’è un elemento che, più di ogni altro, dovrebbe togliere a questa analisi l’accusa di allarmismo: le tre potenze hanno già trasformato l’interdipendenza in arma, sotto i nostri occhi. La Russia attraverso la strozzatura delle esportazioni di Gas prima e durante la cosiddetta operazione militare speciale in Ucraina. Gli Stati Uniti controllando i flussi energetici, dai chokepoint mediorientali al gas liquefatto. La Cina bloccando l’export di terre rare e fermando brevemente le nostre fabbriche. Non stiamo ragionando su scenari ipotetici: stiamo leggendo un precedente.
Una “grande strategia” (Grand Strategy) richiede tre elementi fondamentali che oggi mancano all’UE: una visione univoca delle minacce mondiali, un potere decisionale centralizzato e l’autonomia militare per proiettare forza nel lungo periodo. I principali think tank globali (come l’ECFR, il CSIS o l’italiano ISPI) infatti preferiscono parlare di “strategia adattiva”, “geopolitica della reazione” o, nel caso italiano, di “diplomazia transazionale”.
Da qui discende, come conseguenza logica e non come professione di fede, l’unica risposta possibile. Nessuno Stato membro, preso da solo, ha la massa critica per reggere questa pressione su tutti i fronti. Non ce l’ha l’Italia, evidentemente; ma non ce l’hanno nemmeno la Germania o la Francia. Nessun Paese europeo, singolarmente, ha un mercato abbastanza grande da imporre le proprie regole, una capacità fiscale sufficiente a finanziare la reindustrializzazione, una base industriale in grado di ridurre le dipendenze critiche, una diplomazia abbastanza pesante da non essere aggirata.
Tutte queste cose esistono, negli Stati dell’UE, ma esistono solo a livello europeo. Il potere di mercato che permette di dettare gli standard mondiali (quello che gli studiosi chiamano «effetto Bruxelles»), la capacità di mobilitare capitali su scala continentale, la possibilità di negoziare l’energia o le materie prime come un blocco da mezzo miliardo di persone: sono leve che il singolo Stato non possiede e non può costruire da sé.
Consentitemi, a questo punto, una parola sull’Italia, che è poi la ragione per cui scrivo. Il nostro Paese è, fra le grandi economie europee, una delle più esposte a tutte e tre le morse contemporaneamente. Siamo un’economia di trasformazione, che compra materie prime ed energia e vende manufatti: dipendiamo dall’estero per quasi tutto ciò che entra nelle nostre fabbriche, e vendiamo in mercati che le stesse pressioni stanno restringendo. Siamo profondamente integrati nella filiera industriale tedesca, e quindi ne condividiamo l’esposizione verso la Cina. Importiamo una quota amplissima della nostra energia. E abbiamo una dimensione media d’impresa che rende più difficile assorbire uno shock come quello delle terre rare.
Proprio perché siamo più esposti, abbiamo più di altri interesse a un’Unione forte: non malgrado la nostra sovranità, ma per proteggerla davvero. È un tema che merita un’analisi a sé, e a cui dedicherò ampio spazio in un prossimo episodio.
Il potere regolatorio europeo, quello che ho chiamato effetto Bruxelles, non è un’astrazione da convegno. È già accaduto che le regole scritte a Bruxelles diventassero, di fatto, lo standard mondiale, perché nessuna grande impresa rinuncia a un mercato da mezzo miliardo di consumatori e finisce così per adeguarsi ovunque, non solo in Europa. È successo con la protezione dei dati personali, con la sicurezza dei prodotti, con la regolazione delle piattaforme digitali. Nessuno Stato membro, da solo, avrebbe mai avuto la forza di imporre nulla del genere: la Francia, presa singolarmente, è un mercato importante; l’Europa è un mercato ineludibile. In quella differenza sta tutto, la distanza fra avere una voce e avere un peso.
So bene qual è l’obiezione più diffusa, la rispetto e la prendo sul serio: che l’integrazione europea comprima la sovranità nazionale, e che ogni Stato farebbe meglio a trattare per conto proprio, magari intascando qualche accordo bilaterale vantaggioso. È un ragionamento che ha una sua apparente coerenza, ma rovescia la realtà dei rapporti di forza. Uno Stato di medie dimensioni che negozia da solo con una superpotenza non conquista sovranità: la cede, perché tratta da una posizione di debolezza e porta a casa condizioni peggiori di quelle che otterrebbe dentro un blocco. È esattamente ciò che le tre potenze si augurano, ed è la ragione per cui investono tanto nel dividerci. La sovranità nazionale, nel nuovo ordine mondiale multipolare in cui già viviamo da almeno un decennio (NSS 2017), non si difende restando piccoli in un mondo di giganti. Si difende mettendo in comune ciò che serve per contare e conservando ciò che ha senso tenere distinto.
E’ un calcolo razionale di convenienza, da un punto di vista strettamente Realistico: non è una posizione ideologica, e tanto meno un atto di fede europeista. È la constatazione fredda che l’alternativa all’integrazione non è una fiera indipendenza nazionale, ma una dipendenza più profonda e più subita, negoziata da posizioni di debolezza.
L’autonomia strategica, quella capacità di scegliere le proprie dipendenze da cui sono partito, è oggi un bene che si produce soltanto mettendo insieme le forze. Non per amore dell’Unione Europea, ma per interesse verso noi stessi.
Quale criterio per definire la priorità strategica d’intervento
Se dovessi ordinare i tre fronti per importanza, e me lo chiedo spesso, risponderei che dipende da quale orologio si guarda, perché urgenza e rilevanza non coincidono: la Russia è l’emergenza, la Cina è la sfida, gli Stati Uniti sono la cerniera.
La Russia è l’emergenza perché è l’unico fronte con una guerra guerreggiata sul nostro confine e con una decisione che va presa adesso, su una tempistica che non controlliamo. Ma è un’emergenza limitata, perché parliamo di una potenza in logoramento, con un’economia grande più o meno come quella italiana, capace di farci molto male ma non di riscrivere l’ordine mondiale.
La Cina è la sfida perché è l’unico attore che minaccia la base stessa del nostro potere: l’apparato industriale e tecnologico, e lo fa con una strategia di lungo periodo che si misura in molti anni e colpendo l’occupazione manifatturiera indebolisce un pilastro della stabilità sociale. Se la Russia può ferirci, la Cina può svuotarci e come dimostrano i dati, lo sta già facendo.
E poi ci sono gli Stati Uniti, che non sono la minaccia maggiore (infatti restano il nostro alleato fondamentale) ma sono la condizione di tutto il resto, perché è la dipendenza da loro a determinare se abbiamo i gradi di libertà per affrontare gli altri due. Non possiamo gestire la Russia in autonomia finché la nostra difesa aerea dipende dai sistemi americani, e non a caso il concetto stesso di autonomia strategica è nato come risposta all’incertezza sull’affidabilità di Washington, non di Pechino o di Mosca. Ed è per questo che, se proprio devo indicarne uno, metto al centro il rapporto transatlantico: è la variabile da cui dipende la nostra capacità di rispondere a tutte le altre e su cui è fondamentale riequilibrare molto rapidamente il rapporto di partnership. Ci sono interessi condivisi, meccanismi di coordinamento e casi precedenti (vedi accordo commerciale 2025 e contesa sulla Groenlandia) che dimostrano come sia possibile raggiungere nuovi punti di equilibrio, quando si ha la volontà politica di mettere a fattor comune le “carte” e sostenerne collettivamente i costi.
Che conclusioni possiamo già trarre a questo punto
Ho volutamente tenuto questo primo episodio ad un livello di visione strategica, perché credo che prima di discutere le soluzioni specifiche, occorra vedere con chiarezza la forma dell’intero problema.
In episodi successivi entreremo nel dettaglio sulle dipendenze materiali: le materie prime critiche, la tecnologia e l’intelligenza artificiale, il differenziale del prezzo dell’energia che agisce come una tassa implicita sulla nostra manifattura, e la meccanica precisa con cui si produce la desertificazione industriale. Affronteremo quindi la guerra cognitiva in profondità, l’architettura di sicurezza del continente e, soprattutto, l’agenda concreta: che cosa possono fare l’Unione e l’Italia, in tempi realistici, per tutelare la propria autonomia strategica e la propria sicurezza economica.
Questa ampia analisi, basata su dati quantitativi provenienti da fonti autorevoli e verificabili, a mio avviso conferma l’ipotesi da cui siamo partiti e che voglio ribadire per evitare fraintendimenti. Quello che ritengo necessario per tutelare gli interessi strategici del nostro paese non è un europeismo ingenuo, e ancor meno un sentimento anti-americano o anti-chiunque. È una visione strategica che nasce dai numeri e non dagli slogan.
Le grandi potenze fanno con spietato Realismo il loro mestiere, che è perseguire i propri interessi. Il nostro mestiere, come italiani e come alleati europei, è smettere di essere la posta in gioco altrui e tornare a essere un giocatore. Non contro qualcuno. Semplicemente, per noi stessi.
Autore: Prof. Alessandro Pozzi, Dipartimento di Ingegneria Meccanica, Politecnico di Milano. Laurea Magistrale in Ingegneria Meccanica – Defense & Security – Corso di Geopolitica per la Difesa e la Sicurezza – POLIMI A.A. 2026/2027
Integrare l’analisi geopolitica nelle valutazioni di allocazione strategica è ormai indispensabile.
C’è un forte bisogno, da parte di Leader aziendali e responsabili degli investimenti, di avere una visione strategica, per dare senso, creare connessioni nuove e individuare opportunità nei rapidi cambiamenti in atto, sempre più guidati dai processi decisionali degli Stati.
Puoi essere sempre aggiornato consultando gli “appunti di geopolitica” di questo sito ed iscrivendoti gratuitamente alla newsletter “Geopolitica Difesa Sicurezza”: un filo diretto con l’innovativo insegnamento POLIMI GDS, che ti mette a disposizione sintesi dei seminari, le testimonianze esclusive e le analisi.
Subscribe on LinkedIn
Subscribe on LinkedIn https://www.linkedin.com/build-relation/newsletter-follow?entityUrn=7241839645951447040