
IL GRANDE TRASFERIMENTO DI POTERE
Come 19 mesi di Trump 2.0 hanno accelerato lo spostamento del balance of power verso Pechino e cosa significa per noi europei.
di Alessandro Pozzi — Docente al Politecnico di Milano, esperto di geopolitica ed economia
Articoli precedenti: La morsa strategica sull’Unione europea | Il corto circuito strategico | La grande strategia della Cina | Nucleare pachistano, industria turca, denaro saudita
In 19 mesi dal secondo mandato Trump, gli Stati Uniti hanno permesso alla Cina di guadagnare terreno su quasi ogni fronte strategico: dal commercio e dalla tecnologia alla deterrenza militare nell’Indo-Pacifico e al soft power globale. Questo articolo analizza lo spostamento del balance of power su quattro dimensioni: economica, tecnologica, militare-geopolitica e normativa. Ogni valutazione che esprimo è basata su dati verificabili da fonti primarie ed in particolare SIPRI, Stanford AI Index, CSIS, Peterson Institute, Pew Research.
La conclusione è che il trasferimento di potere relativo non è il risultato di una Cina particolarmente abile, ma di scelte americane sistematicamente incoerenti con i propri obiettivi strategici dichiarati. Se il tempo è dalla parte della leadership cinese, cosa può fare, concretamente, chi guida un’impresa e chi governa un paese come l’Italia, di fronte al ribilanciamento in atto dagli USA alla Cina ?
Il 24 settembre 2026, Donald Trump e Xi Jinping si siedono allo stesso tavolo a Washington. È un vertice atteso, carico di simbolismo. Ma la cerimonia rischia di oscurare la domanda che davvero conta: chi dei due si siede in posizione di forza?
A luglio, nella mia analisi sulla grande strategia della Cina, concludevo che Pechino stava giocando una partita di lungo periodo: paziente, metodica, fondata sulla certezza che il tempo lavora dalla sua parte. Allora scrivevo delle quattro vulnerabilità esistenziali che avrebbero potuto rallentare questa corsa: la dipendenza sui semiconduttori, il dilemma di Malacca, il declino demografico, la competizione geopolitica. Oggi integro tale analisi con significative evidenze quantitative sull’evoluzione dei fattori determinanti della potenza relativa statunitense e mi trovo a fare una constatazione più scomoda: in meno di due anni, e senza particolare abilità strategica da parte di Pechino, gli Stati Uniti hanno fatto gran parte del lavoro al posto suo.
L’articolo che segue non è una valutazione politica dell’Amministrazione Trump, né una celebrazione della Cina. È un’analisi, il più possibile basata su dati quantitativi, della distribuzione relativa della capacità di plasmare le regole del gioco e si articola su quattro dimensioni: economica, tecnologica, militare-geopolitica e normativa. Ogni affermazione è ancorata a dati verificabili e le conclusioni sono meno comode di quanto ci si potrebbe aspettare da entrambe le parti.
I. Il cruscotto del potere: un metodo di analisi per non perdersi
Prima di entrare nei dati, vale la pena chiarire cosa intendiamo per “balance of power”. Non è una gara di PIL, né un conteggio di testate nucleari: seguendo il modello che Ray Dalio ha sviluppato nell’analisi dei cicli di ascesa e declino delle potenze e che utilizzo come strumento interpretativo nel corso di Geopolitica per la Difesa e la Sicurezza al Politecnico di Milano, il potere di una nazione è un vettore multidimensionale: produzione economica, innovazione tecnologica, capacità militare, quota nel commercio mondiale, status della valuta di riserva, forza delle alleanze, e capacità normativa.
Su questi indicatori, la posizione relativa degli Stati Uniti rispetto alla Cina a gennaio 2025 era ancora nettamente favorevole a Washington. Quella di settembre 2026 è significativamente meno favorevole. Non perché la Cina sia diventata improvvisamente più potente, ma perché gli Stati Uniti hanno indebolito, attraverso le proprie azioni e reazioni, diversi dei propri pilastri.
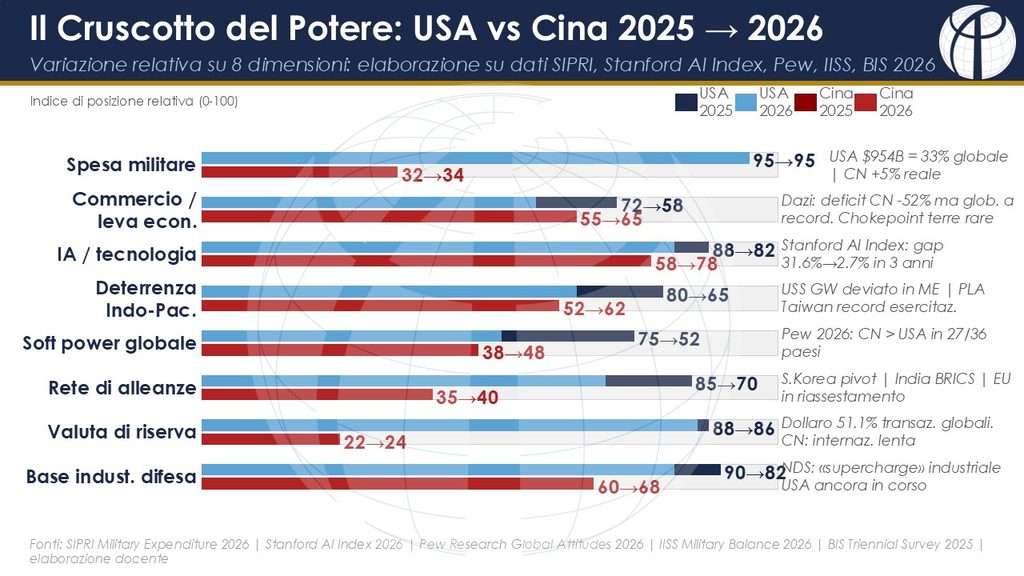
«I dati del 2026 si leggono meno come un’approvazione incondizionata del soft power cinese che come una sobria denuncia delle ferite auto-inflitte dell’America.» secondo il CFR, nell’articolo ‘China Now Outranks the United States in Global Favorability’, luglio 2026
II. La dimensione economica: la guerra commerciale che non ha vinto nessuno
Il paradosso dei dazi
Partire dall’economia è obbligatorio, perché è qui che la narrazione ufficiale dell’Amministrazione Trump diverge più nettamente dai dati. La premessa era semplice: dazi sulla Cina avrebbero ridotto il deficit commerciale, riportato la manifattura in patria, e ridotto le dipendenze strategiche. A distanza di un anno e mezzo, il CSIS e il Peterson Institute hanno pubblicato le loro analisi. Il verdetto è netto.
Il deficit commerciale USA con la Cina si è effettivamente ridotto del 52% dal 2018, passando da 419 miliardi di dollari a circa 202 miliardi nel 2025. Trump può rivendicare questo risultato. Ma il deficit commerciale complessivo degli Stati Uniti ha raggiunto un record storico.
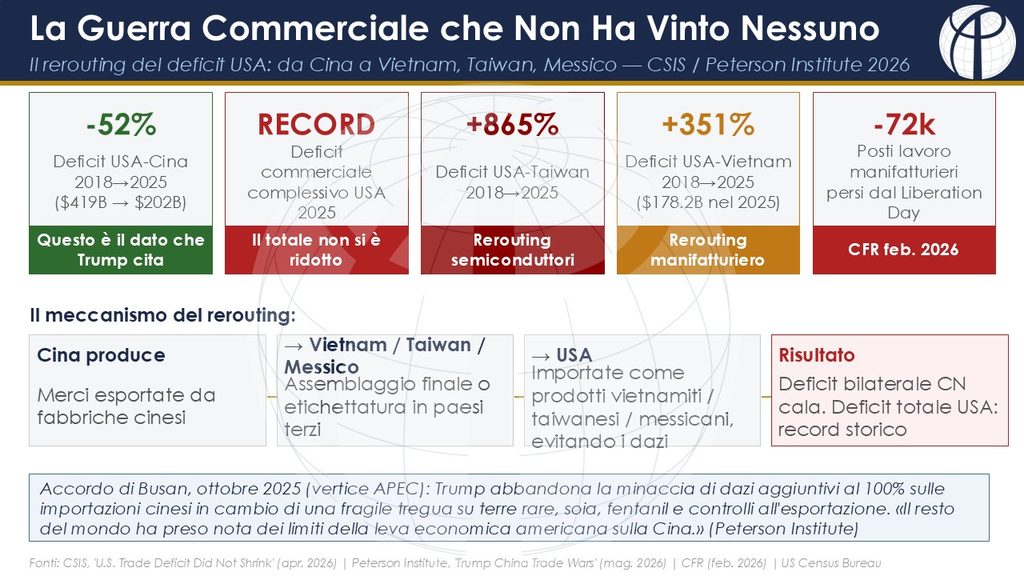
Come documentato dal CSIS ad aprile 2026, l’effetto netto dei dazi «è stato semplicemente quello di reindirizzare il commercio verso altri hub manifatturieri asiatici». Il Peterson Institute è ancora più esplicito: l’effetto netto è stato reindirizzare le esportazioni cinesi attraverso paesi terzi ( principalmente Vietnam, Taiwan e Messico ) aggirando le tariffe senza ridurre la dipendenza americana dai beni cinesi.
A questo si aggiunge la sentenza della Corte Suprema del febbraio 2026, che ha dichiarato incostituzionale l’uso dell’IEEPA per imporre dazi, costringendo l’Amministrazione a ricalibrare l’intera strategia commerciale.
Il risveglio sui chokepoint
Ancora più significativa è la rivalutazione dei chokepoint. Quando Washington ha applicato controlli all’esportazione sui chip avanzati, la Cina ha risposto con restrizioni sulle terre rare e sui magneti permanenti: una strozzatura fondamentale, perché sta alla base di molte catene del valore strategiche e che l’Amministrazione aveva inspiegabilmente trascurato di anticipare, o quanto meno pesantemente sottovalutato. Nella mia analisi sulla morsa strategica sull’Europa, avevo già documentato come la Cina controlli tra il 60% e l’85% della raffinazione globale delle principali terre rare. Questo dato, che allora riguardava la vulnerabilità europea, è diventato nel 2025-2026 il vincolo centrale anche della strategia americana.
«Il resto del mondo ha preso nota dei limiti della leva economica americana sulla Cina.» secondo il Peterson Institute for International Economics, nel commento all’Accordo di Busan, ottobre 2025
L’Accordo di Busan (ottobre 2025, vertice APEC) ha evidenziato questa realtà: Trump ha abbandonato la minaccia di un dazio aggiuntivo del 100% sulle importazioni cinesi in cambio di una fragile tregua su terre rare, soia, fentanil e controlli all’esportazione. Peraltro il manifatturiero americano ha perso circa 72.000 posti di lavoro dall’annuncio dei dazi Liberation Day dell’aprile 2025.
Cosa resta a favore degli USA
Il quadro, però, non è unilateralmente negativo. Il PIL americano continua a crescere, i mercati finanziari sono ai massimi storici. Il dollaro mantiene il 51,1% delle transazioni finanziarie globali e rappresenta ancora il 57% delle riserve dell banche Centrali (ancorcè in calo dal 71% del 2000). La Cina continua a scontare un pesante ‘property debt hangover’, una demografia avversa e un sistema di controllo politico che soffoca l’innovazione privata. La questione non è chi ha già vinto, ma quale traiettoria relativa è cambiata.
III. La dimensione tecnologica: il gap si restringe a 2,7%
DeepSeek e la fine della zona di comfort americana
A gennaio 2025, un laboratorio di Hangzhou che quasi nessuno aveva sentito nominare ha pubblicato DeepSeek-R1. Il modello ha eguagliato le prestazioni di frontiera americana a una frazione del costo. Lo Stanford AI Index 2026, pubblicato ad aprile, ha fornito la misurazione più autorevole: il gap di prestazioni tra il miglior modello americano e il miglior modello cinese è sceso al 2,7% , venendo da un divario che nel maggio 2023 era tra il 17,5% e il 31,6% sui principali benchmark.
Secondo lo Stanford AI Index 2026 la classifica vede: Claude Opus 4.6 (Anthropic) 1.503 punti vs Dola-Seed-2.0 (ByteDance) 1.464 , con una differenza di 39 Elo points = 2.7%. Il Gap a maggio 2023: 17.5-31.6%. Secondo il CSIS: «è irrealistico aspettarsi un vantaggio superiore a un anno o due».
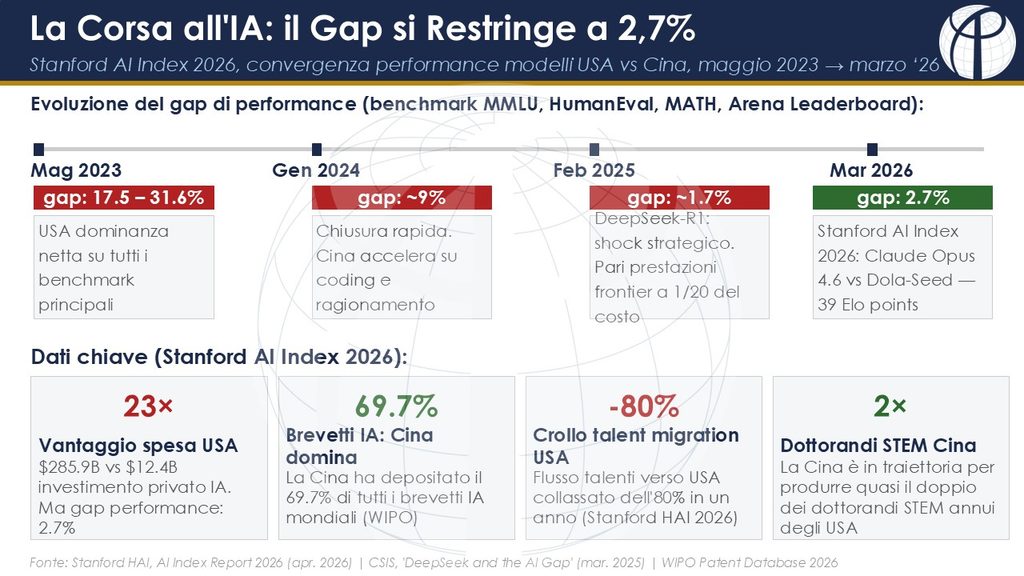
Gli Stati Uniti spendono 23 volte di più della Cina in investimenti privati nell’IA (285,9 miliardi di dollari contro 12,4 miliardi nel 2025) ma guidano sull’unica metrica che sembrava contare, le prestazioni dei modelli, per meno di tre punti percentuali.
Dove la Cina guida già
Su alcune dimensioni cruciali, secondo l’analisi di Stanford, la Cina non sta solo recuperando, bensì sta già guidando: pubblica il 23,2% di tutte le pubblicazioni globali sull’IA contro il 12,6% degli Stati Uniti; ha depositato il 69,7% di tutti i brevetti mondiali nell’IA; produce quasi il doppio dei dottorandi STEM americani ogni anno. E il flusso netto di talenti globali STEM verso gli USA è crollato dell’80% in un anno, a causa principalmente di tre fattori: il giro di vite sugli studenti esteri e l’incertezza sui visti H-1B, la concorrenza internazionale aggressiva e l’aumento esponenziale del debito studentesco associato alla preferenza del mercato del lavoro per competenze applicate immediate.
L’Amministrazione Trump ha indebolito i controlli all’esportazione dell’era Biden invece di rafforzarli, ha agito troppo lentamente contro le prevedibili vie di aggiramento, e ha permesso alle aziende cinesi di addestrare modelli su chip vietati ottenuti attraverso paesi terzi. Come avevo scritto nell’analisi sul corto circuito strategico, la confusione tra tattica e strategia produce esattamente questo tipo di incoerenza: azioni che sembrano muscolarmente dure ma che nel lungo periodo erodono il vantaggio che intendono proteggere.
IV. La dimensione militare: la distrazione iraniana e Taiwan
Il costo della deviazione delle risorse
La guerra all’Iran è l’esemplificazione più drammatica del corto circuito strategico che avevo identificato come rischio principale. L’interesse strategico americano di lungo periodo nell’Indo-Pacifico è impedire alla Cina di diventare l’egemone regionale. Questa strategia richiede forze significative nella regione, messaggi credibili su Taiwan, e alleanze forti e funzionanti. Su ognuno di questi tre requisiti, la deterrenza si è indebolita sotto Trump.
La deviazione di risorse è l’aspetto più visibile: il dispiegamento dell’USS George Washington dal Giappone al Medio Oriente ha lasciato il Pacifico occidentale senza una portaerei americana. Il conflitto ha consumato grandi quantità di missili a lungo raggio di precisione Tomahawk e fino al 60% degli intercettori Patriot e THAAD, tutti asset critici in qualsiasi conflitto con la Cina.
Taiwan: il segnale sbagliato a Pechino
La gestione di un pacchetto di armamenti da 14 miliardi di dollari come ‘chip negoziale’ ha segnalato a Pechino che Trump considera la sicurezza di Taiwan qualcosa che può essere scambiato. Pechino ha capito il messaggio.
E’ molto interessante quanto emerge dal CSIS ChinaPower (mag. 2026): nel 2025 il PLA ha condotto attività record intorno a Taiwan: due grandi esercitazioni nominate (Strait Thunder-2025A e Justice Mission 2025) e registrato il record di 163 operazioni nel Mar Cinese Meridionale. La Justice Mission 2025 (dic.) ha visto coinvolti ben 130 aerei e 28 navi in 24 ore per simulare un blocco.
Nel giugno 2025, le portaerei Shandong e Liaoning si sono dispiegate in aree del Pacifico occidentale a cavallo delle linee di comunicazione marittima tra Taiwan, il Giappone e la base di Guam, simulando esattamente il tipo di operazione di interdizione che renderebbe difficile qualsiasi intervento americano.
L’erosione delle alleanze
Nello stesso periodo, la Corea del Sud annunciava di cercare la ‘piena restaurazione’ delle relazioni con la Cina. Washington ha teso le relazioni con l’India, costruita pazientemente come contrappeso regionale da diverse Amministrazioni. Pechino e Nuova Delhi rimangono reciprocamente diffidenti, ma stanno pragmaticamente convergendo attraverso i BRICS verso sistemi commerciali e finanziari alternativi isolati dall’interferenza americana.
V. Il soft power: il vantaggio comparativo che si erode
Una inversione storica
Il 15 luglio 2026, il Pew Research Center ha pubblicato i risultati della sua indagine primaverile su 42.151 persone in 36 paesi. Il titolo era senza precedenti: per la prima volta in quasi vent’anni di sondaggi globali Pew, la Cina viene ora vista più favorevolmente degli USA nella maggioranza dei paesi esaminati: ben 27 su 36.
L’analisi Pew Spring 2026 (42.151 intervistati, 36 paesi) mostra come la percezione cinese sia migliore di quella degli stati uniti ( CN > USA ) in 27/36 paesi, inclusi Canada, Australia, Francia, Germania, UK, Italia. Solo 6 paesi vedono USA > CN: Giappone, Filippine, Corea del Sud, Israele, Polonia, India. La variazione storica è impressionante nel 2023 USA 58% vs CN 32%; nel 2026 il quadro della percezione pubblica è rovesciato.
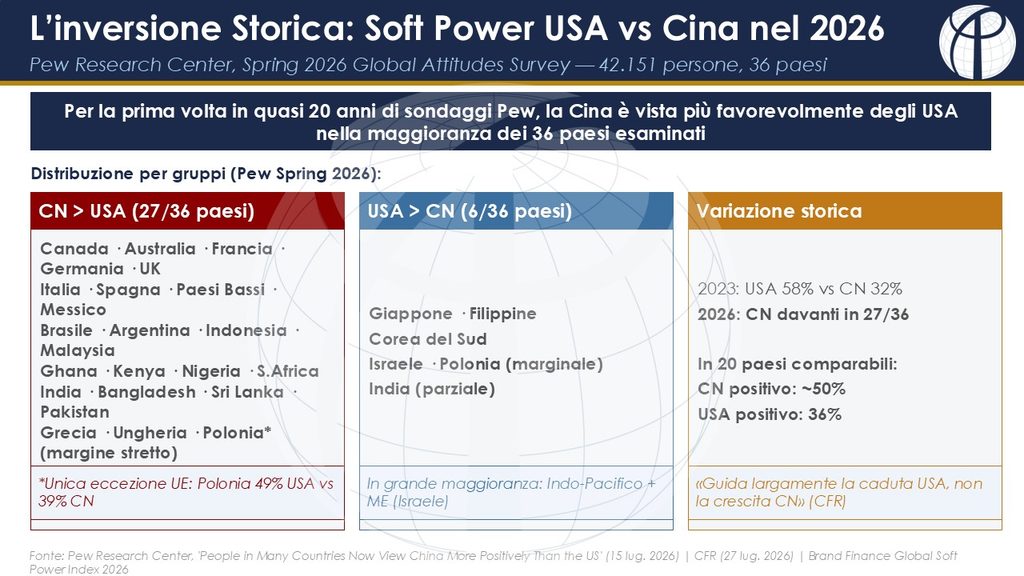
Il CFR nell’interpretazione dei dati Pew indica che «si leggono meno come un’approvazione incondizionata del soft power cinese che come una sobria denuncia delle ferite auto-inflitte dell’America». La Cina non è diventata più attraente, bensì è l’America ad esser diventata meno affidabile.
I tre pilastri erosi
Primo, la credibilità democratica: solo il 39% degli intervistati ha dichiarato che il governo americano rispetta le libertà personali dei propri cittadini; il 56% ha dichiarato che non è così. Secondo, l’affidabilità come partner: nel 2025, gli aiuti internazionali americani USAID sono crollati del 57%, portando gli USA a fornire meno aiuti internazionali della Germania. Terzo, la percezione di operare all’interno di regole: l’operazione militare speciale in Venezuela, la guerra all’Iran senza consultazione degli alleati, il sostegno militare a Israele nonostante la crisi umanitaria a Gaza e la violenta espropriazione di massa in corso in Cisgiordania che compromette la soluzione a due Stati.
Il Brand Finance Global Soft Power Index 2026 ha registrato la stessa tendenza: gli USA hanno sperimentato il più grande declino tra tutti i 193 paesi valutati.
VI. Il quadro è meno disastroso di quanto sembri
Attraverso questa ricerca presento anche le ragioni per cui il quadro potrebbe essere meno grave di quanto i paragrafi precedenti suggeriscano. La Cina sta ‘sprecando un’opportunità d’oro’, come hanno argomentato Shambaugh e Jackson su Foreign Affairs di maggio. Le minacce di Pechino contro Taiwan e le sue rivendicazioni marittime portano molti stati a bilanciare la loro esposizione (tecnicamente fare hedging) contro entrambe le superpotenze, senza andare a gravitare in misura prevalente verso la Cina. La priorità attribuita dal PCC al controllo politico ed alla sicurezza nazionale sulla transizione economica, mantengono bloccate le riforme economiche: il passaggio a un modello guidato dai consumi interni, la promozione del settore privato rispetto alle imprese statali, la liberalizzazione finanziaria e il potenziamento del welfare sociale.
I fondamentali americani rimangono straordinariamente robusti: mercati ai massimi storici, aziende più capitalizzate che mai, dollaro ancora valuta di riserva dominante, base militare ancora senza rivali su scala globale. Nessuna di queste realtà è scomparsa in 19 mesi, nonostante i segnali che arrivano dal debito pubblico e dai tassi di interesse possano essere associati ad un rischio crescente di vulnerabilità strutturale.
VII. Il tempo è dalla parte di Xi… e quindi?
Bequelin e Wang chiudono il loro articolo su Foreign Policy di settembre scrivendo che forse il più grande lascito di Trump sarà confermare la convinzione di Xi che il tempo lavora dalla parte della Cina. È una frase giornalistica, ma i dati dell’analisi che precede la rendono difficilmente confutabile. Il divario nell’IA è sceso al 2,7%. Il deficit globale americano è a record storico nonostante i dazi. La deterrenza nell’Indo-Pacifico si è indebolita mentre il PLA conduceva le esercitazioni più ravvicinate attorno a Taiwan dalla crisi del 1996. La Cina è vista più favorevolmente degli USA in 27 paesi su 36.
Il balance of power non si trasferisce drammaticamente. Si sposta su molte dimensioni, spesso sotto la soglia della percezione, finché un giorno ci si accorge che la posizione di partenza è lontana. Quel giorno, per chi guarda i dati, è già arrivato.
E quindi? Cosa può fare, concretamente, chi guida un’impresa e chi governa un paese come l’Italia?
Per i decisori economici aziendali: tre azioni concrete
Il primo errore da evitare è trasformare questa analisi in un elemento del quadro macro da discutere nei consigli di amministrazione, perchè i dati mostrano che lo scenario è già operativo, non prospettico. Le catene di fornitura costruite sull’ipotesi che accesso cinese e stabilità transatlantica potessero coesistere indefinitamente sono esposte oggi, non tra cinque anni. L’Accordo di Busan ha dimostrato che la leva cinese sulle terre rare funziona anche sulla superpotenza americana. Un’impresa manifatturiera europea non può aspettarsi esiti migliori se non si è attrezzata prima.
① Fare l’audit delle dipendenze critiche entro 12 mesi.
Una mappatura concreta di ogni input con tre domande di base per ciascuno. Da dove viene? Chi altro lo produce? Quanto tempo ci vuole a sostituirlo? È il metodo che insegno al POLIMI: criticità × sostituibilità × tempo di ricostituzione.
La Cina ha costruito questa leva in modo graduale e documentato: agosto 2023, controlli su gallio e germanio (-80% esportazioni in due mesi); aprile 2025, le terre rare vere e proprie (neodimio, disprosio, terbio), al cuore dei motori elettrici e dei sistemi di difesa. A maggio 2025 i produttori automotive di Germania, Giappone e USA hanno avvertito che le fabbriche rischiavano la chiusura. Le imprese che l’audit lo avevano fatto nel 2023 hanno avuto 18 mesi di vantaggio. La domanda da porsi oggi non è se Pechino userà di nuovo questo strumento, ma su quale materiale lo farà la prossima volta.
② Diversificare geograficamente, non solo il portafoglio.
Il rerouting cinese attraverso Vietnam, Taiwan e Messico che CSIS ha documentato con i dati del 2025, dimostra che spostare la fonte dell’approvvigionamento non riduce necessariamente il rischio se la catena a monte rimane la stessa. La diversificazione reale richiede di risalire fino al fornitore del fornitore e di verificare dove si trova effettivamente il chokepoint. Per molte imprese europee di meccanica, automotive e farmaceutica, il vero punto di strozzatura non è dove pensano che sia.
③ Usare il mercato europeo come leva, non come destino.
Il mercato unico europeo è il più grande al mondo per PIL aggregato. Un’impresa che coordina la propria strategia di fornitura e di investimento con il quadro dell’autonomia strategica europea (i programmi EDIP, i Critical Raw Materials Act, i contratti di difesa comuni) accede a risorse pubbliche e a protezioni regolamentari che non esistono per chi opera individualmente. Autonomia strategica non è autarchia: è scegliere consapevolmente le proprie dipendenze. Questa è la definizione operativa con cui apro ogni anno il corso al POLIMI, ed è la stessa logica che il Rapporto Draghi traduce in politica industriale.
Per l’Italia: trasformare una posizione contesa in rendita strategica
Il problema italiano non è di questo governo: è strutturale e trasversale a trent’anni di esecutivi di ogni colore. Ogni governo italiano, dalla fine della Guerra Fredda, ha praticato una forma di ambiguità tattica: atlantista nella retorica, pragmatico con Pechino nei contratti energetici e manifatturieri, europeista quando i fondi lo richiedevano. Questa postura ha funzionato finché le grandi potenze accettavano un ordine multilaterale che rendeva i costi della scelta tollerabili. In un ordine transazionale, dove Washington chiede il 5% del PIL in difesa, Pechino usa le terre rare come leva e Bruxelles redistribuisce risorse in cambio di allineamento normativo, l’ambiguità smette di essere una tattica e diventa una trappola.
I vincoli che la rendono difficile da abbandonare sono documentati e misurabili: debito pubblico al 137% del PIL; dipendenze commerciali dalla Cina cresciute del doppio in cinque anni, con il deficit passato da 18 a 45 miliardi di euro tra il 2020 e il 2025 (ISTAT, Rapporto sulla Competitività dei settori produttivi, 2026), concentrate su componenti elettronici, macchinari e farmaceutici difficili da sostituire nel breve periodo; richieste di spesa militare che nessun bilancio pubblico italiano assorbirebbe senza tagli equivalenti altrove. Eppure la posizione geografica italiana, al crocevia di cavi sottomarini, gasdotti, rotte commerciali e flussi migratori nel Mediterraneo, è un asset che nessun altro paese europeo possiede con la stessa intensità. Nel Modulo IV del corso al POLIMI la chiamo la «piattaforma strategica contesa»: una posizione che può essere rendita o vulnerabilità, a seconda di chi decide come usarla, e quando.
① Collegare la spesa in difesa a una strategia industriale, non a una percentuale del PIL.
Arrivare al 2% NATO significa circa 10 miliardi di euro aggiuntivi all’anno rispetto all’attuale 1,5% del PIL. La domanda rilevante non è dove trovarli, ma come indirizzarli: questa distinzione è politicamente neutra ma strategicamente decisiva, ed è indipendente da chi governa. Una quota significativa convogliata su Leonardo, Fincantieri, Telespazio e la filiera delle PMI aerospaziali diventa investimento produttivo con ricadute sull’export tecnologico e sull’occupazione qualificata. Una quota equivalente spesa in acquisti di sistemi americani pronti all’uso è trasferimento netto di risorse. Non è ideologia: è la stessa logica con cui Germania e Francia hanno costruito la loro industria della difesa negli ultimi vent’anni, e con cui il Rapporto Draghi 2024 identifica la «preferenza europea» negli appalti di difesa come condizione per l’autonomia strategica. Il piano di acquisto viene prima della cifra. L’Italia ha la base manifatturiera; quello che è mancato, sistematicamente, è la coerenza della strategia di procurement nel tempo.
② Negoziare esplicitamente il valore delle basi militari, non darlo per scontato.
Sigonella, Aviano, Augusta, Gaeta non sono concessioni che l’Italia fa agli USA: sono infrastrutture critiche per la proiezione americana nel Mediterraneo orientale e in Africa, con un valore strategico reale e quantificabile. Trattarle come dato di fatto immutabile, come ha fatto ogni governo italiano negli ultimi decenni, indipendentemente dall’orientamento politico, equivale a cedere gratuitamente una leva negoziale. Il confronto con la Grecia è utile non come analogia politica ma come metodo: Atene, con assets geografici inferiori ai nostri, ha rinegoziato le condizioni di accesso alle proprie basi ottenendo in cambio corsie preferenziali per la cantieristica navale e l’aerospazio, indipendentemente dal colore del governo in carica. È una logica di scambio trasparente, misurabile e apolitica. Il punto non è con chi allinearsi, ma assicurarsi che ogni asset strategico italiano produca un ritorno verificabile in termini di protezione industriale, accesso ai programmi di difesa congiunti e flessibilità sulle richieste di spesa.
③ Usare la posizione nel Consiglio UE come moltiplicatore normativo, non come sede di veto.
Nell’analisi sulla grande strategia della Cina (linkedin.com/pulse/la-grande-strategia-della-cina-alessandro-pozzi-hhs0e) avevo documentato come Pechino usi ogni sede multilaterale disponibile per costruire influenza normativa a proprio favore, indipendentemente dall’ideologia di chi siede al tavolo. È una lezione di metodo che vale anche in direzione opposta. L’Italia (quarta economia UE, primo paese manifatturiero per numero di PMI, primo porto container del Mediterraneo con Gioia Tauro) ha massa critica sufficiente per orientare i regolamenti europei su intelligenza artificiale, materie prime critiche, appalti di difesa e infrastrutture digitali in modo che proteggano le proprie filiere invece di penalizzarle. Questo non richiede un orientamento politico: richiede presenza competente e continuativa nei tavoli tecnici dove quelle decisioni si costruiscono prima ancora di arrivare al voto.
La finestra non è uniforme: sull’AI Act la fase legislativa è chiusa, ma l’implementazione (i decreti delegati, le linee guida, i sandbox nazionali) si scrive adesso. Sulla difesa è ancora più urgente: l’EDIP scade a dicembre 2027, i fondi SAFE da 150 miliardi sono disponibili dal primo trimestre 2026, e il 40% di acquisizioni congiunte entro fine 2027 è un obiettivo ancora tutto da costruire. Il prossimo Quadro Finanziario Pluriennale 2028-2034, che definirà le risorse strutturali per la difesa europea, si negozia adesso. Chi arriva a quel tavolo con posizioni già costruite parte avanti. Chi arriva nel 2027 trova le caselle occupate.
Il tempo è dalla parte di Xi non perché la Cina sia imbattibile, ma perché la distrazione americana e l’indecisione europea continuano a regalarle terreno senza che Pechino debba fare nulla di straordinario. Come scrivo nell'[analisi sul corto circuito strategico](https://www.linkedin.com/pulse/il-corto-circuito-strategico-alessandro-pozzi-gb9kf), il problema non è la mancanza di analisi, ma è la distanza tra l’analisi e la decisione.
Come abbiamo argomentato (spero, a sufficienza), i dati esistono e le opzioni anche. Quel che manca a volte nelle sale dei consigli di amministrazione e nelle cancellerie europee, è la disponibilità a fare scelte irreversibili mentre si è ancora in posizione di farle.
La finestra non è chiusa. Ma si restringe ogni trimestre che passa.
Puoi essere sempre aggiornato consultando gli “appunti di geopolitica” di questo sito ed iscrivendoti gratuitamente alla newsletter “Geopolitica Difesa Sicurezza”: un filo diretto con l’innovativo insegnamento POLIMI GDS, che ti mette a disposizione sintesi dei seminari, le testimonianze esclusive e le analisi.
Subscribe on LinkedIn
Subscribe on LinkedIn https://www.linkedin.com/build-relation/newsletter-follow?entityUrn=7241839645951447040
Alessandro Pozzi è responsabile del corso di Geopolitica per la Difesa e la Sicurezza nei percorsi di laurea magistrale in Ingegneria Meccanica del Politecnico di Milano. Consulente strategico per istituzioni e imprese, è autore di analisi geopolitiche su scenari di rischio per investitori istituzionali e aziende operanti in contesti ad alta volatilità. Il suo approccio integra analisi storica, lettura degli equilibri di potere e valutazione degli impatti strutturali sul business.
Ha presentato le sue analisi a Il Salone del Risparmio 2026 per Assogestioni , al Linkontro NielsenIQ 2026 , a #PrivateEquityConnect2026 per Forvis Mazars in Italia
Le opinioni espresse in questo articolo riflettono esclusivamente la posizione dell’autore e non quella delle istituzioni di cui fa parte.
Fonti principali che ho utilizzato per preparare questo articolo
CSIS (2026), ‘U.S. Trade Deficit Did Not Shrink — It Moved to Vietnam and Taiwan’, aprile 2026
Peterson Institute for International Economics (2026), ‘Trump China Trade Wars: Five Takeaways’, maggio 2026
Stanford HAI (2026), AI Index Report 2026, aprile 2026
CSIS ChinaPower (2026), ‘China’s Increased Military Activities in the Indo-Pacific 2025′, maggio 2026
AEI (2026), ‘China-Taiwan Update, Special Edition’, gennaio 2026
Pew Research Center (2026), ‘People in Many Countries Now View China More Positively Than the US’, luglio 2026
CFR (2026), ‘China Now Outranks the United States in Global Favorability’, luglio 2026
Brand Finance (2026), Global Soft Power Index 2026
SIPRI (2026), Military Expenditure Database
CBO (2026), DoD 2026 Budget Request and Plan, aprile 2026
IISS (2026), Military Balance 2026
Bequelin N. & Wang Y. (2026), ‘China, Not Iran, Is Trump’s Real Foreign-Policy Debacle’, Foreign Policy, 17 settembre 2026
Shambaugh D. & Jackson S.F. (2026), ‘China Is Squandering a Golden Opportunity’